216.73.216.62, 23.208.24.79, 23.47.205.216


Trends
Suivre
Suivre la catégorie
25
AOÛT
Et si la Fed soutenait la croissance ?
Rédigé le 22-8-2023 14:33
Publié le 25-8-2023 07:00
La Réserve fédérale américaine (Fed) a commencé à relever ses taux en mars 2022. Cette politique monétaire visant à freiner l’inflation a un impact positif sur les consommateurs.
Sommaire
- La hausse des taux profite à une partie des citoyens américains
- Qui est affecté par le renchérissement du coût du crédit ?
- Quel est l’impact chiffré de la hausse des taux jusqu’à présent ?
- Comment la hausse des taux alimente les revenus des Américains ?
En un peu plus de 15 mois, la Fed a relevé son taux directeur de 0,25% à 5,5% afin de lutter contre l’inflation. Une bonne partie des citoyens américains ne sont toutefois pas pénalisés par cette politique. Selon les estimations, environ 70% des dettes sont liées à un emprunt hypothécaire aux États-Unis. Mais les Américains plus âgés ont souvent fini de rembourser leur maison et possèdent un patrimoine coquet. Les plus prudents, n’appréciant pas forcément les placements risqués, profitent ainsi de la hausse des taux. Les milliers de milliards de dollars d’épargne qui n’ont quasi rien rapporté pendant des années migrent aujourd’hui vers des fonds monétaires. Ils investissent en billets du Trésor, dont le taux est proche de 5%.
Les ventes de biens immobiliers se sont écroulées depuis quelques mois. Peu d’Américains sont ainsi réellement affectés par la remontée des taux.Sylviane Delcuve
Plusieurs catégories de citoyens
Un tiers des Américains, propriétaires de leur maison, ont fini de rembourser leur emprunt hypothécaire. Un autre tiers a largement réduit le montant de ses mensualités en refinançant son emprunt entre 2020 et 2021. Le taux fixe effectif moyen pour un emprunt sur 30 ans s’établit ainsi autour de 3% et ne changera plus d’ici la fin du prêt hypothécaire. Enfin, un dernier tiers est locataire et n’est donc pas affecté par la remontée des taux. Pour les nouveaux acquéreurs, c’est une autre histoire. Les chiffres nous montrent cependant que les ventes de biens immobiliers se sont littéralement écroulées depuis quelques mois. Peu d’Américains sont ainsi réellement affectés par la remontée des taux.La hausse des taux est plutôt une bonne nouvelle, ce qui explique sans aucun doute le bon moral des Américains.Sylviane Delcuve
Des chiffres à regarder de près
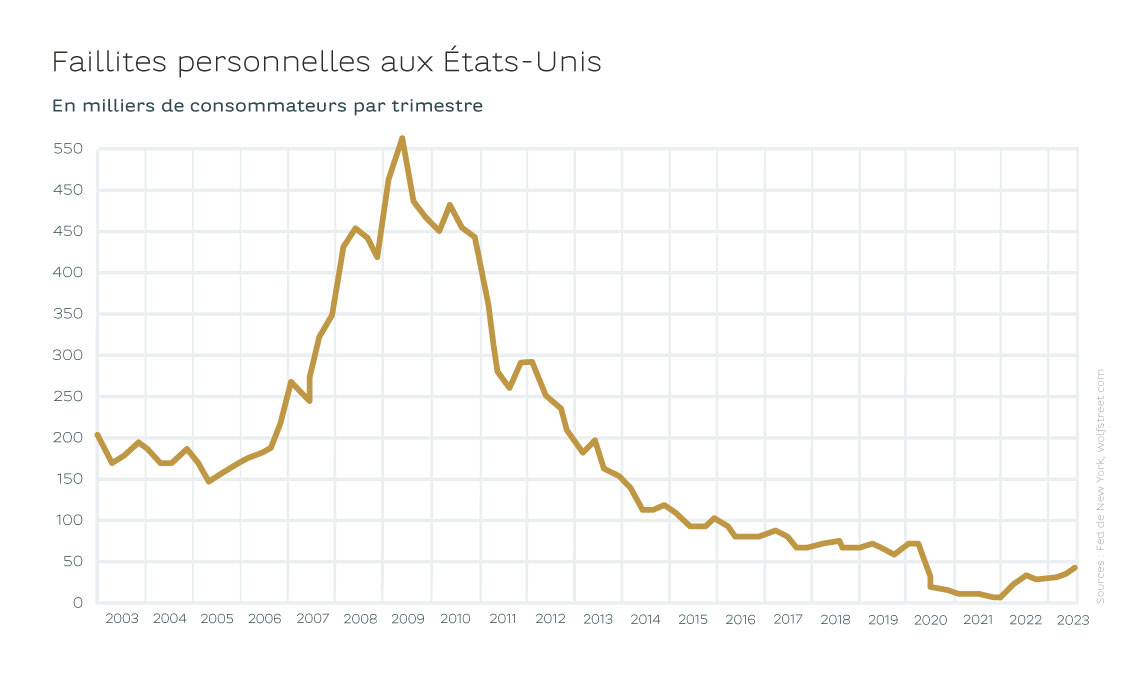
Les Américains qui vivent à crédit (crédit auto, achats par carte de crédit, prêts personnels…) sont évidemment pénalisés. Mais là encore, les chiffres montrent que le nombre de citoyens en situation de faillite personnelle est 93% inférieur à ce qu’il était en 2008. À l’époque de la crise financière, le nombre de faillites personnelles atteignait 550.000 par trimestre, contre moins de 40.000 au cours du deuxième trimestre 2023.Le Bureau of Economic Analysis publie des chiffres relatifs aux revenus et aux dépenses en intérêt des citoyens américains. Il en ressort que la hausse des taux est plutôt une bonne nouvelle, ce qui explique sans aucun doute le bon moral des Américains.
Les revenus d’intérêts nets des Américains ont atteint 1.300 milliards de dollars.Sylviane Delcuve
Hausse des revenus
Au deuxième trimestre, les revenus d’intérêts des Américains ont atteint 1.820 milliards de dollars, en hausse de 175 milliards de dollars depuis le début de la flambée des taux. Sur la même période, les intérêts payés par les citoyens endettés ont atteint 462 milliards de dollars, en hausse de 180 milliards de dollars. Une augmentation du même ordre de grandeur, mais un écart saisissant ! Les revenus d’intérêts nets des Américains ont atteint 1.300 milliards de dollars. Un fameux cadeau qu’ils s’empressent de dépenser. Les choses sont évidemment bien différentes pour les jeunes ou ceux dont l’emploi est à risque. Mais ces chiffres expliquent la bonne tenue de la consommation, qui représente à elle seule plus de 60% de la croissance du PIB.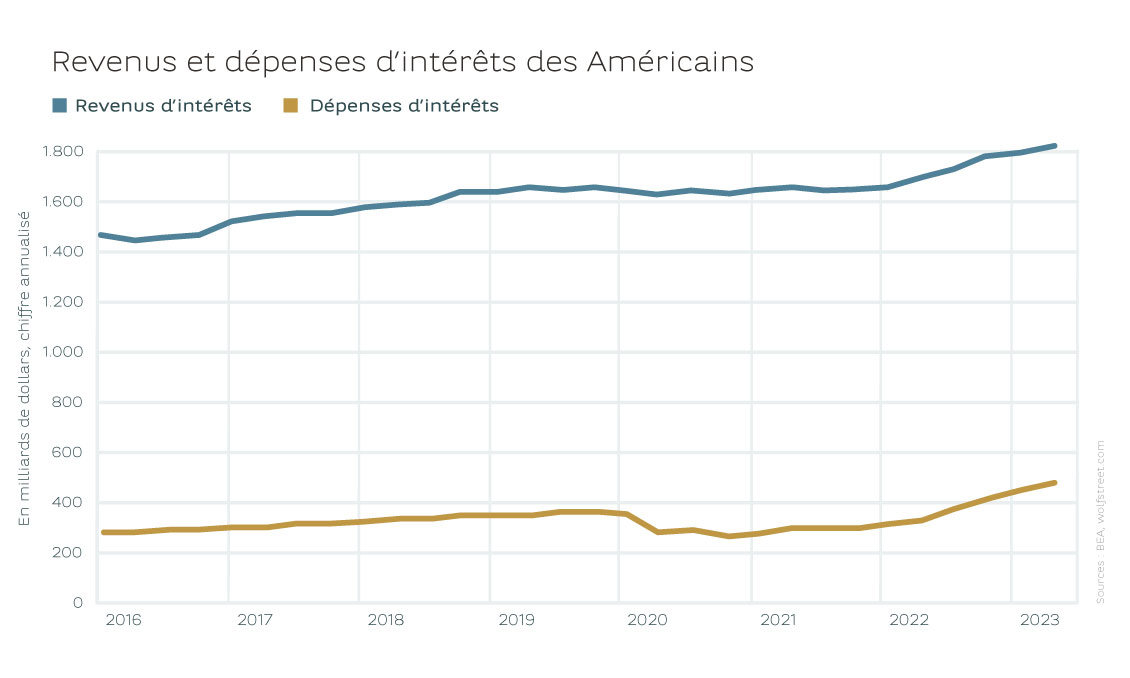
Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les opinions exprimées sur ce site sont celles des auteurs et ne représentent pas nécessairement la position de BNP Paribas Fortis