216.73.216.104, 2.17.209.241, 23.47.205.216


Trends
Volgen
De categorie volgen
19
NOV
Beursbubbel: herhaalt de geschiedenis zich?
19.11.2026
Aangemaakt op 19.11.2026 10:31
Gepubliceerd op 19.11.2026 10:31
Van de Nederlandse tulpenmanie tot de Japanse marktbubbel: de geschiedenis toont de risico’s aan van sterke marktconcentratie, maar ook van de huidige hype rond artificiële intelligentie.
Overzicht
- De zege van de Democraten deed de bezorgdheid van beleggers over AI weer opleven
- Amerikaanse aandelenportefeuilles zijn sterk geconcentreerd
- De geschiedenis leert dat zelfs veelbelovende ondernemingen soms crashen
- De huidige concentratie op de markten zet aan tot waakzaamheid
Vertoont AI de kenmerken van een bubbel?
De beurs is gevoelig voor plotse stemmingswisselingen. Periodes van euforie eindigen soms als sluimerende zorgen weer de kop opsteken. Dat was onlangs nog het geval, na de blauwe golf bij de Amerikaanse tussentijdse verkiezingen.De zege van de Democraten werd gezien als het einde van de gouden bergen die de AI-ondernemingen hadden beloofd. De beurzen gingen daardoor kort, maar fors onderuit.
Artificiële intelligentie zal uiteraard niet morgen verdwijnen. Maar de koude douche na de overwinning van de Democraten moet ons wel doen nadenken over een potentiële AI-bubbel.
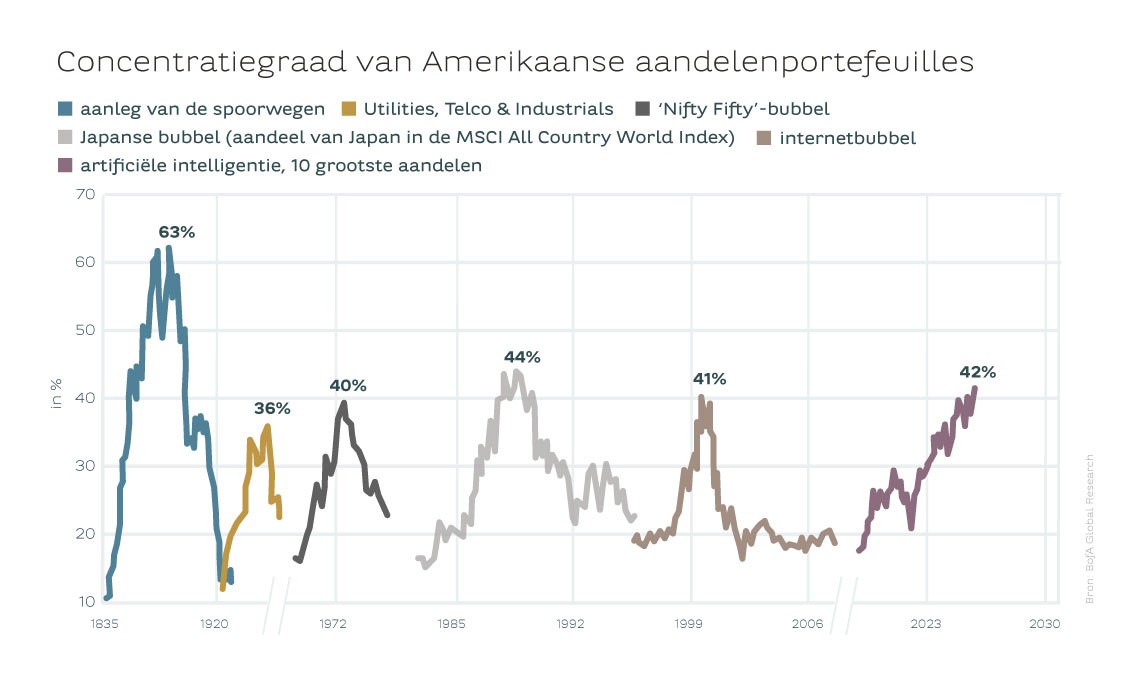
Bijna alle andere bubbels bereikten een concentratiepiek van ongeveer 40%, wat dicht bij het huidige niveau ligt.Sylviane Delcuve
Lessen uit de grote bubbels van het verleden
Statistieken over bubbels op zeer lange termijn zijn schaars. Sommige verhalen zijn bekend, zoals de internetbubbel of de tulpenmanie in Nederland. Die laatste klapte in 1637 uit elkaar, na 3 jaar ongebreidelde speculatie. Ze wordt vaak beschouwd als een van de eerste grote speculatieve bubbels.De grafiek van Bank of America is in dat opzicht heel leerrijk. Ze toont de concentratiepieken tijdens de verschillende grote beursbubbels sinds 1835. Op de spoorwegen na, barstte de bubbel meestal nadat de concentratie rond 40% was uitgekomen. Dat ligt dicht bij het huidige niveau voor AI.
Waarom en hoe barsten speculatieve bubbels?
De beursgeschiedenis levert 3 sprekende voorbeelden op.- De crisis van de Utilities, Telco & Industrials verwijst naar de problemen bij nutsbedrijven (elektriciteit, gas en water), telecombedrijven en de zware industrie, aan het begin van de Grote Depressie. In de jaren twintig groeiden de elektriciteitsbedrijven als kool. Veel van hen waren gefinancierd via complexe holdingstructuren en schulden. De dalende vraag en financiële problemen na de crash van 1929 brachten die ondernemingen zo in het nauw, dat hun koersen instortten. Die periode leert dat ook gezonde sectoren soms fors corrigeren.
- De Japanse bubbel van 1990 verwijst naar de ineenstorting van de vastgoedprijzen. Dat gebeurde na een periode van euforie, waarin Japanse banken massaal leningen verstrekten om gronden en aandelen te kopen. De stijgende vastgoedprijzen dienden als onderpand voor nieuwe kredieten. Die wakkerden op hun beurt de speculatie aan. Toen de Japanse centrale bank vanaf 1989 de rente begon te verhogen, gingen beleggers hun activa verkopen. Dat leidde tot een crash.
- De zogenoemde ‘Nifty Fifty’-bubbel was een periode van ongeziene speculatie in de Verenigde Staten. Ze is bijzonder interessant omdat het om kwaliteitsondernemingen ging, zoals Coca-Cola, IBM, McDonald’s, Johnson & Johnson en Xerox. Die bedrijven boekten stevige winsten. Ze hadden een dominante positie op veelbelovende markten. De eerste oliecrisis, de inflatiegolf en de stijgende rente deden in 1973 de aandelenwaarderingen en de economische vooruitzichten kelderen. Beleggers verkochten massaal, waardoor de koersen naar beneden doken.
Niemand heeft een glazen bol. Maar de grafiek helpt ons om wat afstand te nemen. Ze herinnert ons eraan dat de bomen niet tot in de hemel groeien.Sylviane Delcuve
Leidt overconcentratie altijd tot een crash?
De grafiek toont dat een portefeuilleconcentratie van meer dan 40% bij de grote bubbels uit de geschiedenis doorgaans een kantelpunt was.Niemand heeft een glazen bol. Maar de grafiek helpt ons om wat afstand te nemen. Ze herinnert ons eraan dat de bomen niet tot in de hemel groeien. Boven een bepaalde concentratiedrempel keerde het tij in het verleden vaak. Dat was om uiteenlopende redenen, zoals een stijgende rente of een economische vertraging. Afwachten wat de toekomst brengt voor de huidige AI-hausse, waarover al zoveel inkt is gevloeid.
Cliënt bij Priority Banking Exclusive, Private Banking of Wealth Management?
Schrijf u in op onze dagelijkse en/of wekelijkse nieuwsbrief.
Ik schrijf mij in
De opinies op deze site zijn die van de auteurs en geven niet noodzakelijk het standpunt van BNP Paribas Fortis weer.