216.73.216.189, 23.55.170.142, 23.47.205.215


Trends
Volgen
De categorie volgen
29
MRT
De koopkracht van uw spaargeld brokkelt af
29.3.2019
Aangemaakt op 28.3.2019 17:08
Gepubliceerd op 29.3.2019 07:00
Op financieel vlak is de Belg meer de mier dan de krekel. De laatste gegevens van de Nationale Bank van België toonden dat opnieuw aan. Maar het rendement op dat spaargeld is sterk gedaald.
Overzicht
- Het financieel vermogen van de Belgen bedraagt meer dan 1.300 miljard euro
- De financiële schulden van de gezinnen zijn aanzienlijk lager: 300 miljard euro
- Het netto financiële vermogen van de Belgen is in minder dan 20 jaar met 80% gegroeid
- In diezelfde periode zijn de rentevoeten zowel in België als in onze buurlanden ineengezakt
- Het verlies aan koopkracht bedraagt bij ons – net als in Duitsland – 1,5%
Het spaarboekje en andere deposito’s blijven erg populair. Eind 2018 hadden de Belgen er 412 miljard euro op geparkeerd.
Het totale financiële vermogen van de Belgen bedraagt meer dan 1.300 miljard euro. Dat is bijna 3 keer het bruto binnenlands product (bbp) van België in 2018. De financiële schulden van de gezinnen zijn aanzienlijk lager: 300 miljard euro. Ze bestaan vooral uit hypotheekschulden. Het verschil – het netto financiële vermogen – is met meer dan 80% gegroeid in minder dan 20 jaar.
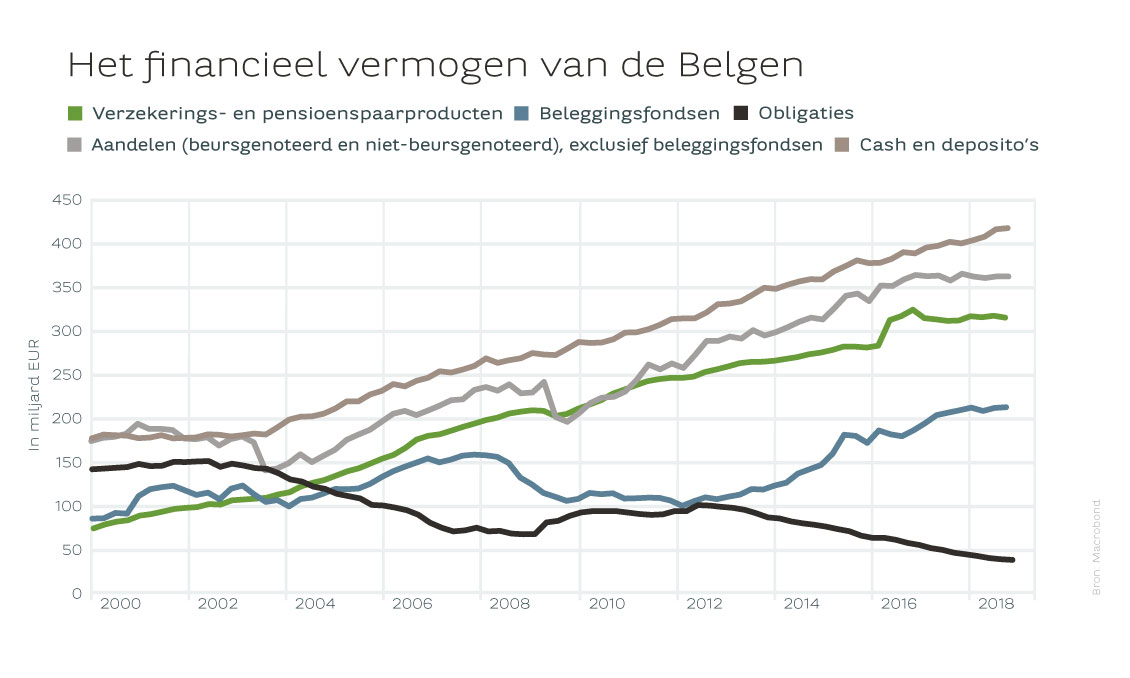
In de eerste grafiek ziet u de evolutie van de beleggingen van de Belgen de voorbije 20 jaar. We zien dat de populariteit van spaarboekjes en andere deposito’s (zoals zicht- en termijnrekeningen) blijft toenemen. Eind 2018 parkeerden de Belgen er 412 miljard euro of 30% van hun totale financiële vermogen.
In de eerste grafiek ziet u de evolutie van de beleggingen van de Belgen de voorbije 20 jaar. We zien dat de populariteit van spaarboekjes en andere deposito’s (zoals zicht- en termijnrekeningen) blijft toenemen. Eind 2018 parkeerden de Belgen er 412 miljard euro of 30% van hun totale financiële vermogen.
De Belg neemt niet graag risico
Op de tweede plaats komen individuele aandelen en vooral participaties in niet-beursgenoteerde ondernemingen. Die vertegenwoordigen meer dan 21% van het financiële vermogen van de Belgen. Beursgenoteerde aandelen zijn goed voor amper 5%.De Belg lijkt weinig bereid om risico’s te nemen, want hij zet een groot deel van zijn vermogen op bankrekeningen. Hij is wel bereid om te investeren in ondernemingen die hij goed kent. Vaak zijn dat zijn eigen ondernemingen. Hij houdt ook van levensverzekeringsproducten en pensioenfondsen: die zijn goed voor 23% van het vermogen. Obligaties raakten uit de gratie: ze vertegenwoordigen nog amper 3% van het totale vermogen. Hun zwakke rendementen jaagden beleggers weg.
De Belg zet een groot deel van zijn vermogen op spaarrekeningen, maar is bereid om te beleggen in ondernemingen die hij kent.Sylviane Delcuve
Dalende reële rentevoeten
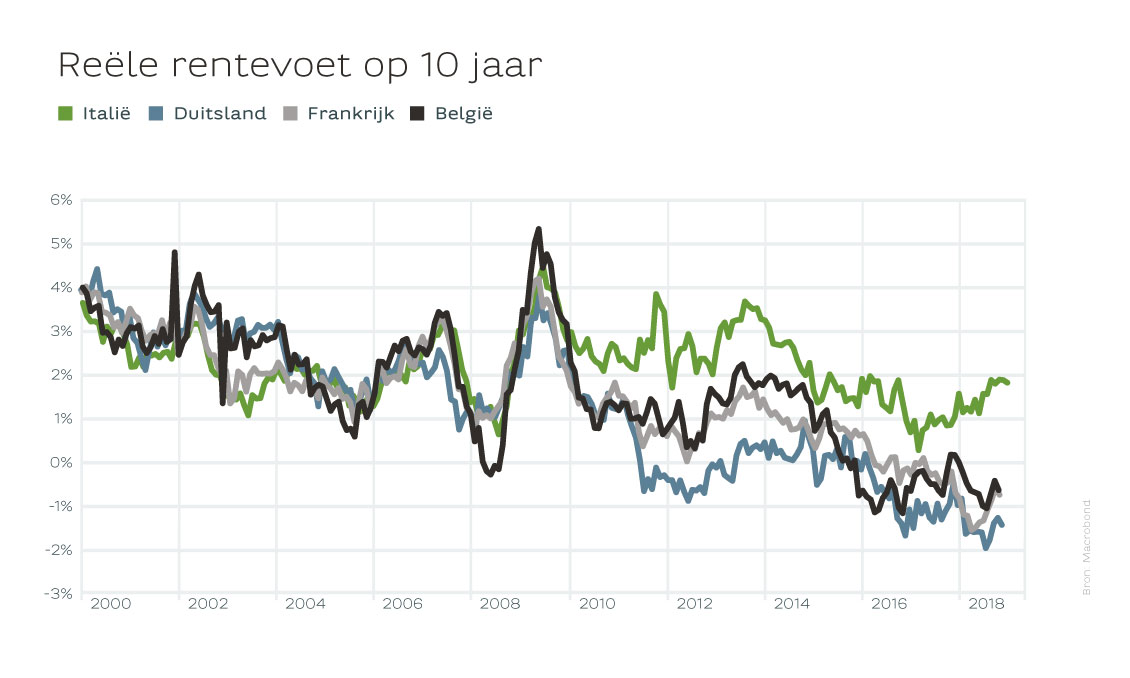
De tweede grafiek toont de evolutie van de reële rente (de rente op 10 jaar min de inflatie). Die vertegenwoordigt tot op zekere hoogte de jaarlijkse evolutie van de koopkracht van ‘risicoloze’ beleggingen.De conclusie is teleurstellend: in nauwelijks twintig jaar zakte de reële rente zowel in België als onze buurlanden ineen. Tussen 2000 en 2008 bedroeg die overal ongeveer 2%. Sinds 2010, en vooral sinds 2015, is de reële rente scherp beginnen te dalen. In de nasleep van de financiële crisis verkeerden de markten in shock. Toen de centrale banken overal in actie schoten, begon de reële rente te zakken.
Altijd maar meer geld in de markt
In Europa lanceerde de Europese Centrale Bank (ECB) in maart 2015 een grootschalig en systematisch aankoopprogramma van overheidsobligaties. Vanaf dan dook de reële rente in België, Frankrijk en Duitsland onder nul. Vandaag bedraagt het koopkrachtverlies zowel bij ons als in Duitsland jaarlijks 1,5%. In Frankrijk is dat wat minder, terwijl Italië er momenteel aan ontsnapt.Er kunnen dan ook vraagtekens gezet worden bij de recente beslissingen van de ECB. Die wil immers opnieuw meer geld injecteren door langetermijnleningen te verstrekken aan de banken.
Cliënt bij Priority Banking Exclusive, Private Banking of Wealth Management?
Schrijf u in op onze dagelijkse en/of wekelijkse nieuwsbrief.
Ik schrijf mij in
De opinies op deze site zijn die van de auteurs en geven niet noodzakelijk het standpunt van BNP Paribas Fortis weer.