216.73.216.249, 23.48.98.134, 23.47.205.215


Trends
Volgen
De categorie volgen
15
APR
Europa en Amerika: een herstel met twee snelheden
15.4.2021
Aangemaakt op 13.4.2021 14:07
Gepubliceerd op 15.4.2021 03:07
Terwijl in de Verenigde Staten het einde van de coronacrisis in zicht komt, heerst in Europa een kakofonie. Vaccinatie en herstel blijven chaotisch. Hoed u voor de financiële gevolgen.
Overzicht
- Herstel, tewerkstelling en consumptie: het herstel in Amerika gaat erg hard
- Hiervan kan ook Europa op korte termijn profiteren
- Op langere termijn kan de balans van Europa catastrofaal uitvallen
- Een eventuele rentestijging zal schuldbeladen ondernemingen en overheden duur te staan komen
In Amerika heeft de regering-Biden verschillende herstelplannen in het leven geroepen. De vaccinatiecampagne raakt er op kruissnelheid: de drempel van vier miljoen toegediende doses per dag werd zojuist bereikt. De terugkeer naar het normale leven krijgt stilaan vorm. Amerikanen die gevaccineerd zijn, beginnen bijvoorbeeld weer te vliegen.
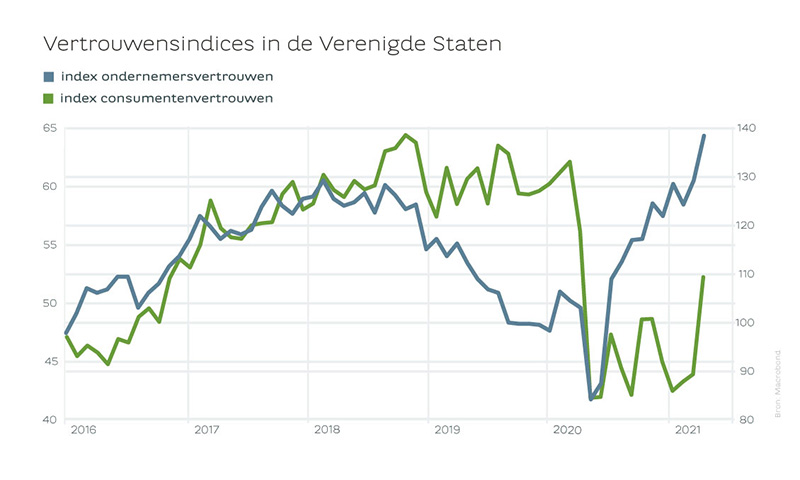
Het consumentenvertrouwen neemt er ook toe. Dat is een bijzonder sterk signaal, aangezien de consumptie er goed is voor 66% van het bruto binnenlands product (bbp).
In maart werden ook uitstekende werkgelegenheidscijfers bekendgemaakt. De Amerikaanse economie creëerde meer dan 900.000 banen in één maand. Het herstel in de Verenigde Staten ziet er dus veelbelovend uit, en ook de beurzen profiteren daarvan.
En in Europa?
Wat vaccinatie betreft, hinkt Europa nog steeds achterop. Maar gelukkig kunnen we dankzij ‘de magie van de globalisering’ profiteren van het succes elders. Het consumentenvertrouwen won hier in maart alvast terrein, en het IMF stelde de groeiprognoses opwaarts bij. De Europese aandelenmarkten profiteren van deze verbetering. De gevolgen op middellange termijn zijn mogelijk veel erger. Er is sprake van een heuse kakofonie binnen het Europese beleid. Europa heeft niet in proportie gereageerd op de coronacrisis. Volgens sommigen heeft het over de prijs van vaccins onderhandeld als een tapijthandelaar. Andere landen, zoals de Verenigde Staten, het Verenigd Koninkrijk en Israël, begrepen wél dat er sprake was van een echte noodsituatie.Er is sprake van een heuse kakofonie binnen het Europese beleid. Europa heeft niet in proportie gereageerd op de coronacrisis.
Herstelplannen
Dezelfde redenering gaat op voor de stimulusplannen. De Europese overheden en de Europese Centrale Bank (ECB) doen precies het tegenovergestelde van wat de Verenigde Staten doen. Het Europese herstelplan heeft dan ook zijn start gemist. Kijk maar naar de controverse rond de financiering van het Brusselse gerechtsgebouw in België. Joe Biden daarentegen had een briljant idee met een minimale vennootschapsbelasting. Ook al moet de uitvoering ervan nog duidelijk worden, het lijkt een goed plan om hiermee de rekening van de coronacrisis te betalen. Europa van zijn kant zal blijven verzwelgen in een liquiditeitsoverschot - oplopend tot 4.000 miljard euro - en zal politiek sterk verzwakt uit deze crisis komen.Een rentestijging zal in Europa niet gebaseerd zijn op objectieve redenen van economisch herstel.Sylviane Delcuve
Stijgende dollar en rentevoeten
De dollar won terrein, en dat is mogelijk nefast voor de opkomende landen die schulden aangingen in dollar. Zij kijken aan tegen een massale uitstroom van kapitaal en kunnen daardoor bepaalde schulden niet meer aflossen. Anderzijds is een eventuele rentestijging in Amerika zeker te verantwoorden, aangezien de inflatie door de groei wordt ondersteund. In Europa zullen we waarschijnlijk een rentestijging zien door het principe van de communicerende vaten. De rentestijging zal hier dus niet gebaseerd zijn op objectieve redenen van economisch herstel. Dat is niet gezond. De gevolgen voor bedrijven en landen met schulden zullen pijnlijk zijn. Hun schulden zijn door de coronacrisis immers met ongeveer 20% van het bbp toegenomen.Cliënt bij Priority Banking Exclusive, Private Banking of Wealth Management?
Schrijf u in op onze dagelijkse en/of wekelijkse nieuwsbrief.
Ik schrijf mij in
De opinies op deze site zijn die van de auteurs en geven niet noodzakelijk het standpunt van BNP Paribas Fortis weer.