216.73.217.18, 23.33.28.150, 23.47.205.215


Trends
Volgen
De categorie volgen
8
NOV
Schaduwrente werpt licht op monetair beleid
8.11.2019
Aangemaakt op 7.11.2019 10:27
Gepubliceerd op 8.11.2019 08:00
Economisten hebben met ‘schaduwrente’ een term bedacht om een beter inzicht te krijgen in tijden van onconventioneel monetair beleid. Maar wat is de schaduwrente en wat kunnen we er uit leren?
Overzicht
- Het effect van onconventionele monetaire ingrepen valt moeilijk in te schatten
- De introductie van de schaduwrente past daar een mouw aan
- Deze virtuele rente kan negatief zijn en toont het effect van kwantitatieve versoepeling
- Het effect van de onconventionele maatregelen blijkt groter dan werd aangenomen
Sinds de krediet- en eurocrisis tussen 2007 en 2012 zeilen centrale banken door onbekend gebied. Ze verlaagden de rente tot de bodem, onder andere door geld te creëren uit het niets en er staatsobligaties mee aan te kopen – de zogenaamde kwantitatieve versoepeling. De bedoelingen waren nobel: het vermijden van een wereldwijde recessie en het behouden van de koopkracht.
Economisten evalueren van oudsher het monetaire beleid door te kijken naar de kortetermijnrente. Maar de economische handboeken schieten tekort als deze rente naar nul gaat. Daarom kwamen twee economisten uit Chicago, Jing Cynthia Wu en Fan Dora Xia met een nieuw concept: de schaduwrente.
Economisten evalueren van oudsher het monetaire beleid door te kijken naar de kortetermijnrente. Maar de economische handboeken schieten tekort als deze rente naar nul gaat. Daarom kwamen twee economisten uit Chicago, Jing Cynthia Wu en Fan Dora Xia met een nieuw concept: de schaduwrente.
Het slimme van dit concept is dat het toelaat de echte impact van kwantitatieve versoepeling en andere onconventionele maatregelen te vertalen naar een (zij het virtuele) negatieve rente.Koen De Leus
Wat is de schaduwrente?
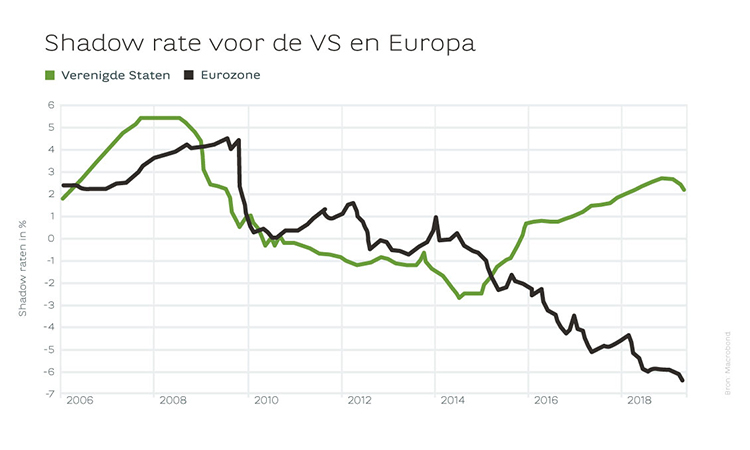
Het slimme van dit concept is dat het toelaat de echte impact van kwantitatieve versoepeling en andere onconventionele maatregelen te vertalen naar een (zij het virtuele) negatieve rente. Een blik op de grafiek van de Amerikaanse schaduwrente leert ons dat ze in 2014 op -3% stond en pas in 2016 weer boven de nulgrens kwam. In Europa daalde de schaduwrente nog verder tot -6%. Dat toont hoe soepel het beleid werkelijk is.Dit geeft ook aan dat, voordat de reële rente boven de 0%-grens kan stijgen, we eerst uit de negatieve schaduwrente moeten raken. Dat kan door het afbouwen van de kwantitatieve versoepeling en het herzien van de forward guidance (die illustreert de renteverwachtingen op lange termijn).
Gevolgen
Wat betekent dit alles nu in de economische realiteit? Het meest voor de hand liggende gevolg is dat het wellicht nog jaren – pakweg tot 2022 – zal duren voordat de kortetermijnrente weer stijgt. Eerst moeten de onconventionele maatregelen – de negatieve rente, zeg maar – weggewerkt worden.Het betekent ook dat een verstrakking – het omgekeerde van het ultrasoepel monetair beleid – best heel geleidelijk wordt aangepakt. Op die manier kan de fragiele Europese economie deze aanpassing zonder al te grote schokken verwerken.
Cliënt bij Priority Banking Exclusive, Private Banking of Wealth Management?
Schrijf u in op onze dagelijkse en/of wekelijkse nieuwsbrief.
Ik schrijf mij in
De opinies op deze site zijn die van de auteurs en geven niet noodzakelijk het standpunt van BNP Paribas Fortis weer.