216.73.216.23, 23.33.28.149, 23.47.205.216


Trends
Volgen
De categorie volgen
15
NOV
Waarom de rente wereldwijd laag moet blijven
15.11.2018
Aangemaakt op 8.11.2018 15:14
Gepubliceerd op 15.11.2018 11:00
De rentevoeten kenden de afgelopen 25 jaar een neerwaartse trend. Niemand wil ze opnieuw zien stijgen. Overheden, bedrijven en gezinnen hebben in tien jaar niet eerder zo'n grote schuldenlast gehad.
Overzicht
- Op enkele opflakkeringen na zijn de rentevoeten de afgelopen 25 jaar alleen gedaald.
- Na de bankencrisis van 2008 hebben de centrale banken massaal overheidsschulden opgekocht.
- De wereldwijde schuldenberg is op tien jaar sterk aangegroeid.
- Elke renteverhoging zou een rampzalig effect hebben op de balansen en groei.
- De Amerikaanse en Europese centrale banken houden een oogje in het zeil.
De neerwaartse trend van de rentevoeten begon al lang geleden, zoals te zien is in de grafiek. In de afgelopen 25 jaar zijn er enkele korte periodes van stijging geweest, maar alleen in tijden van crisis (Enron, de financiële crisis, de Griekse schuldencrisis, de recente Italiaanse crisis,…). En die stijging was telkens tijdelijk. Het monetaire beleid sinds de crisis van 2008 heeft ook geleid tot de massale aankoop van staatsobligaties door de centrale banken, waardoor de rentevoeten verder zijn gedaald (schaarste verhoogt de prijzen, waardoor de rentevoeten dalen). De centrale banken zijn de grootste houders van overheidseffecten geworden, een ongekende situatie.
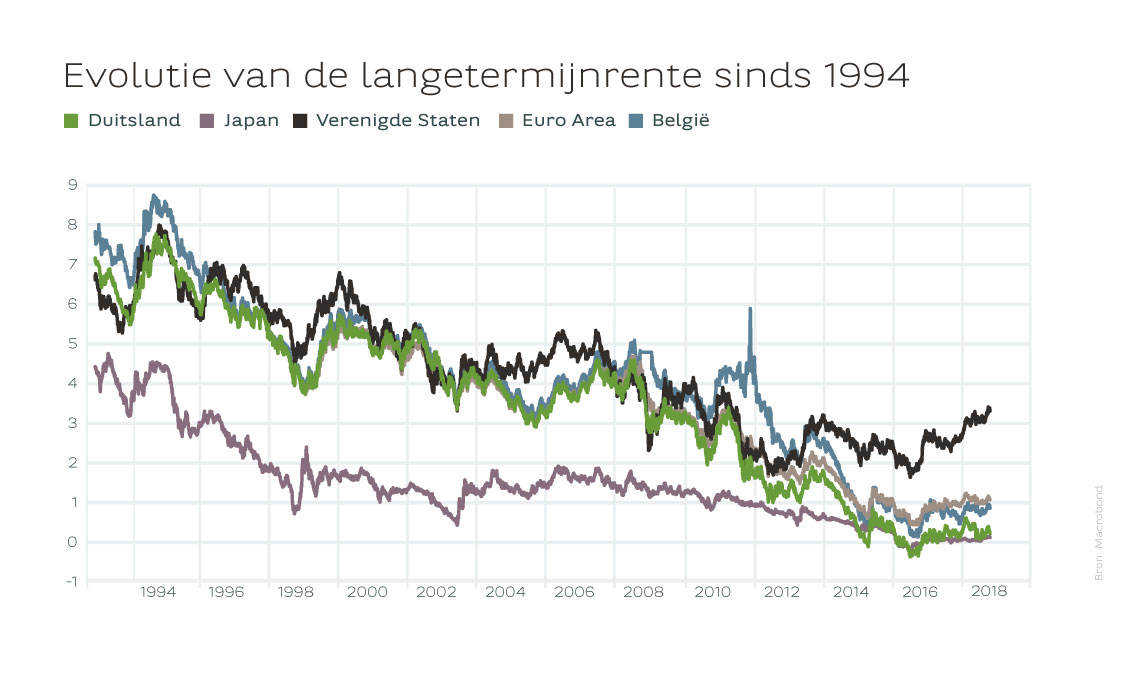
Elke renteverhoging zou leiden tot waardeverminderingen voor de houders van de schuld, wat niemand wil.
Hoge overheids- en privéschulden
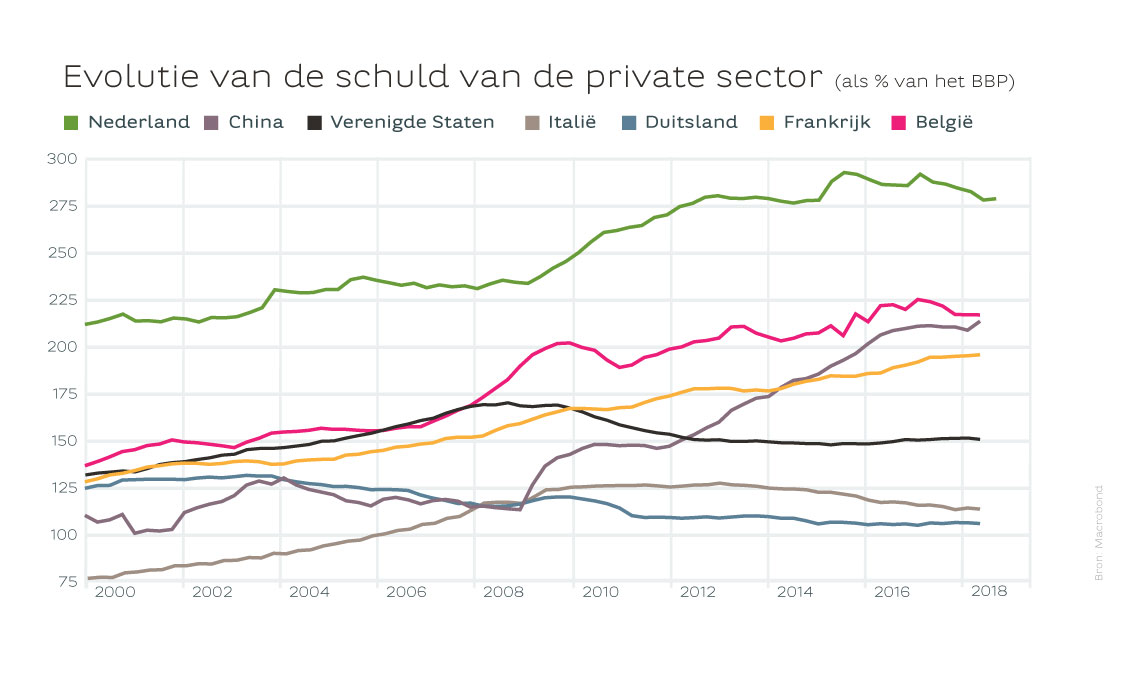
De dalende rentetrend is goed nieuws. We leven in een wereld waar de privé- en overheidsschulden de laatste jaren gestaag zijn toegenomen, een wereld met veel meer schulden dan tien jaar geleden (zie grafieken). Een ander belangrijk element is het gewicht van de overheidsschuld op de balansen van banken en institutionele beleggers, zoals de verzekeraars en de pensioenfondsen. Elke renteverhoging resulteert in een waardevermindering op hun balansen en dat wil niemand. In Japan deed de forse stijging van de langetermijnrente in de jaren ‘90 de banken bijna de das om. En dan hebben we het nog niet gehad over de paniekreacties in Italië wanneer de rentevoeten de grens van 3% overschrijden…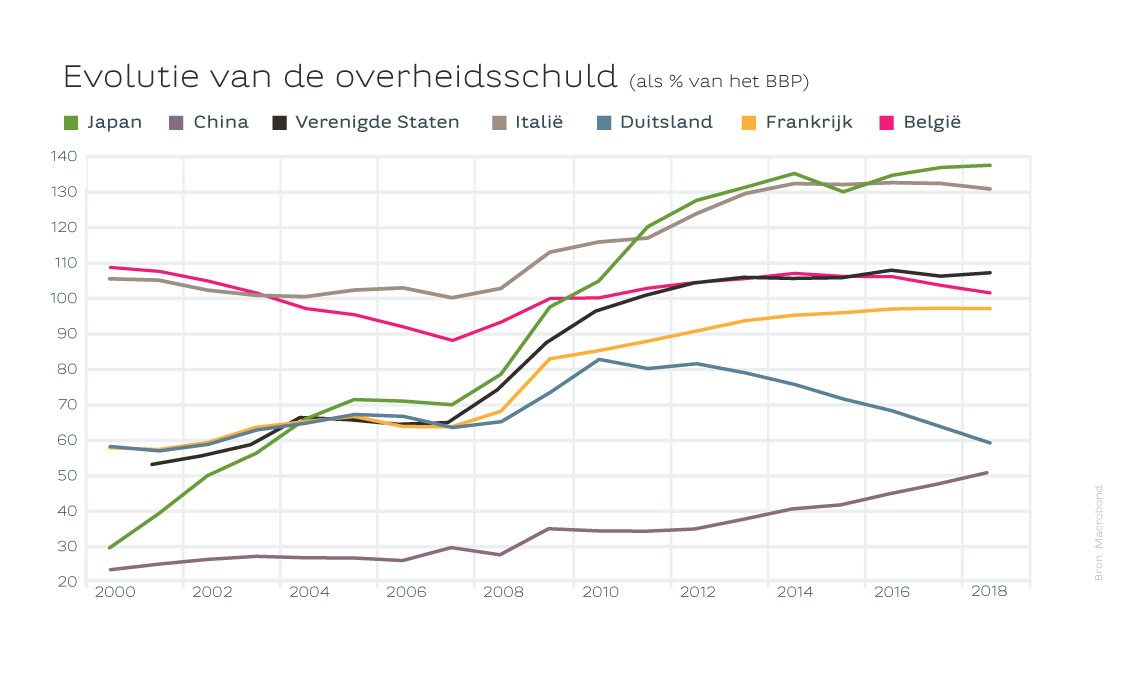
Afbouw is gestart
Alle centrale banken kochten tijdens de crisis massaal obligaties op. Om wat speelruimte terug te krijgen willen ze nu hun balansen weer afbouwen en zijn ze begonnen met obligaties terug te verkopen. Dat geldt vooral voor de Amerikaanse Federal Reserve, maar ook voor China, dat zijn blootstelling aan de Amerikaanse schuld de afgelopen drie maanden heeft kunnen terugbrengen tot zes miljard dollar in augustus. Als het aanbod groter wordt dan de vraag, kunnen de prijzen dalen en gaan de rentevoeten omhoog. Een te snelle stijging van de langetermijnrente in de VS zou slecht nieuws zijn voor de hele wereld, zowel wegens de enorme blootstelling aan schulden als wegens de schadelijke effecten van een rentestijging op de economische groei.Trage rentestijging in de VS
De Amerikaanse centrale bank blijft dan ook heel voorzichtig. Ze doet er alles aan om te voorkomen dat de langetermijnrente te hoog oploopt, wat Donald Trump ons ook wil doen geloven met zijn commentaren over de sterke dollar. De Fed houdt de handen vrij en heeft de situatie onder controle. Op een gecontroleerde manier wordt de kortetermijnrente geleidelijk opgetrokken, zonder de groei en de inflatie te fnuiken. Transparantie en duidelijkheid zijn daarbij troef. Om te vermijden dat de situatie uit de hand zou lopen, werd de vooraf aangekondigde planning strikt gerespecteerd. In het zog daarvan is de langetermijnrente in de VS opgelopen tot ongeveer 3,5% zonder een besmettingsgevaar voor de rest van de wereld.De Amerikaanse centrale bank is erg voorzichtig en doet haar uiterste best om de langetermijnrente niet te veel te laten stijgen.
Duitsland is het enige land waar de overheidsschuld in absolute termen sinds enkele jaren afneemt.
Europa volgt de Duitse klok
In Europa zal de huidige economische situatie waarschijnlijk niet leiden tot een stijging van de rente. Behalve in Italië, waar de rente een uitschuiver heeft gemaakt als gevolg van de weinig geloofwaardige begroting die werd ingediend, gebaseerd op onrealistische groeihypotheses. Alle andere landen profiteren van lage rentevoeten, gekoppeld aan de situatie in Duitsland. Dat is het enige land waar de overheidsschuld in absolute termen al jaren daalt, met 75 euro per seconde! Dat maakt de Duitse Bunds schaars (dus duur) en weegt op de rentevoeten. De Duitse tienjaarsrente komt niet boven 0,5% uit en zet meteen ook een rem op de rente in de buurlanden, die allemaal de Duitse klok lijken te volgen.België beschermd voor de komende 9 jaar
De voorzichtigheid van de Fed en de afbouw van de Duitse schuld maken een forse stijging van de langetermijnrente in de komende maanden of jaren erg onwaarschijnlijk.Goed om weten is bovendien dat ons land zich zeer goed heeft ingedekt tegen dat risico. Het Federaal Agentschap van de Schuld heeft de gemiddelde looptijd van de overheidsschuld opgevoerd om zo lang mogelijk van de lage rentevoeten te kunnen profiteren. Op dit moment is de gemiddelde looptijd van de schuld hoger dan negen jaar. Zelfs bij een plotse stijging van de rente zou het meerdere jaren duren voor dit een voelbare impact zou hebben op de rentelasten. In België hoeven we dus nog niet te vrezen voor een sneeuwbaleffect.
Cliënt bij Priority Banking Exclusive, Private Banking of Wealth Management?
Schrijf u in op onze dagelijkse en/of wekelijkse nieuwsbrief.
Ik schrijf mij in
De opinies op deze site zijn die van de auteurs en geven niet noodzakelijk het standpunt van BNP Paribas Fortis weer.