216.73.216.189, 23.62.38.236, 23.47.205.215


Fiscaliteit
Volgen
De categorie volgen
12
FEB
Gesplitste aankoop of vastgoedschenking
12.2.2025
Aangemaakt op 12.2.2025 09:12
Gepubliceerd op 12.2.2025 09:12
Wilt u een woning doorgeven, maar er toch in blijven wonen? Dat kan dankzij de gesplitste aankoop en de schenking met behoud van vruchtgebruik. Let goed op de fiscale regels die van toepassing zijn.
Overzicht
- Ouders willen vaak hun woning doorgeven, maar er in blijven wonen
- Via een gesplitste aankoop koopt u het vruchtgebruik en uw kinderen de blote eigendom
- U kunt de blote eigendom van uw kinderen financieren via een roerende schenking
- Voor een woning die u bezit, is een schenking met behoud van vruchtgebruik geschikter
- De registratie van de vastgoedschenking behoedt u niet voor de wachtperiode van drie (in Brussel) of vijf (in Vlaanderen en Wallonië) jaar
Wilt u uw woning of een tweede verblijf doorgeven aan uw kinderen, maar er toch nog in blijven wonen of het pand blijven verhuren? De oplossing is een splitsing van de eigendom. Het vruchtgebruik geeft u het exclusieve gebruik van uw woning. U kunt er dus blijven wonen of de huur blijven innen. Het vruchtgebruik stopt uiteraard bij uw overlijden. Op dat moment wordt de blote eigenaar de volledige eigenaar. De aangewezen splitsingsmethode hangt af van de woning. Als u de woning nog niet bezit, is een gesplitste aankoop de fiscaal voordeligste keuze. Voor een woning die u al bezit, kunt u een vastgoedschenking overwegen met behoud van vruchtgebruik.
Gesplitste aankoop: opgelet voor de details
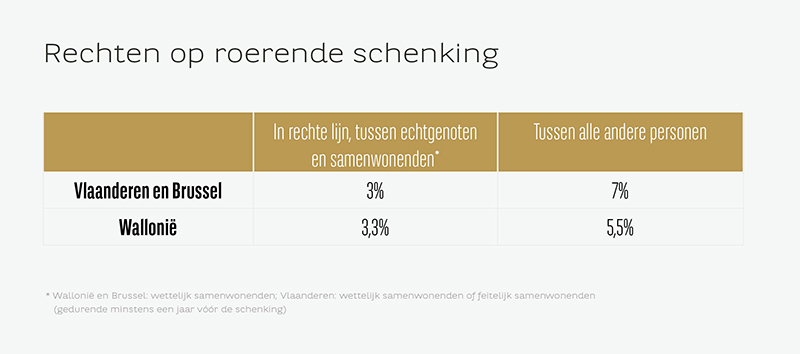
Bij een gesplitste aankoop wordt de eigendom gesplitst vanaf de aankoop. Uzelf koopt het vruchtgebruik, en uw kinderen de blote eigendom. U kunt hen eventueel het benodigde bedrag geven via een roerende schenking vóór de aankoop van het vastgoed. In de drie regio's van het land is een notariële akte niet noodzakelijk. Een bankgift volstaat als u de datum kunt bewijzen. Een geregistreerde roerende schenking biedt u wel meer zekerheid. Zo vermijdt u dat er op dat bedrag erfenisrechten moeten betaald worden als u binnen de drie (in Brussel) of vijf (in Vlaanderen en Wallonië) jaar overlijdt.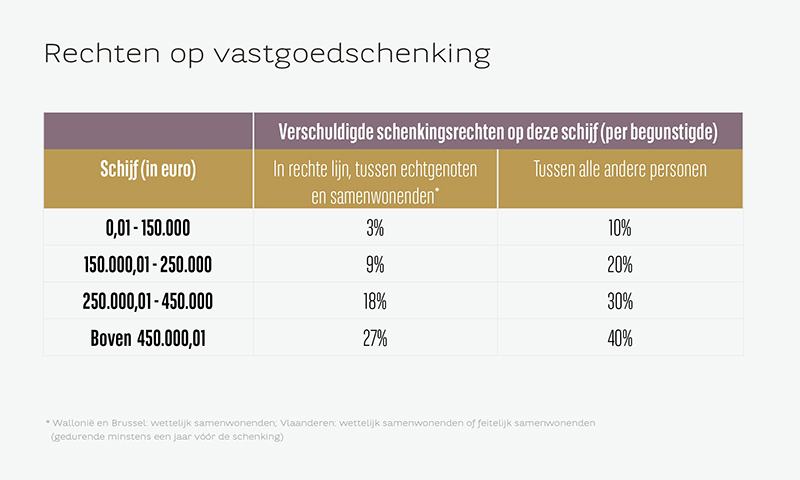
Vastgoedschenking: wat is de wachtperiode?
Een woning die u al bezit, kunt u doorgeven via een vastgoedschenking met behoud van vruchtgebruik. De schenkingsrechten zijn gelijk in de drie regio’s van het land. Ze zijn ook aanzienlijk hoger dan voor een roerende schenking. Fiscaal gesproken is een vastgoedschenking toch interessant, gezien de progressiviteit van de erfenisrechten. De belastingbesparing is vooral aanzienlijk op de overdracht van een tweede verblijf of aan een persoon die niet in rechte lijn verwant is. Belangrijk is dat het fiscale voordeel pas volledig verworven is drie jaar na de schenking. Overlijdt u daarvóór, dan wordt een progressiviteitsreserve toegepast bij de berekening van de erfenisrechten in Vlaanderen en Wallonië.Belangrijk is dat het fiscale voordeel pas volledig verworven is drie jaar na de schenking.Marc Depierreux
Cliënt bij Priority Banking Exclusive, Private Banking of Wealth Management?
Schrijf u in op onze dagelijkse en/of wekelijkse nieuwsbrief.
Ik schrijf mij in
De inlichtingen en meningen opgenomen in onderhavig artikel zijn toelichtingen met een louter informatief karakter. Zij kunnen in geen geval beschouwd worden als adviezen of aanbevelingen van fiscale, juridische of andere aard. Zij houden geen rekening met uw persoonlijke situatie. Wij verzoeken u dan ook uw raadsman te contacteren vooraleer enige beslissing te nemen die rechtstreeks of onrechtstreeks gebaseerd is op de inlichtingen vervat in deze communicatie. Deze Algemene Bankvoorwaarden vormen het algemene kader van de conventionele relatie tussen BNP Paribas Fortis NV kredietinstelling met maatschappelijke zetel gevestigd is in 1000 Brussel, Warandeberg 3 - B.T.W. BE 0403.199.702 - RPR Brussel, onder het prudentieel toezicht van de Nationale Bank van België, Berlaimontlaan 14, 1000 Brussel en de controle inzake beleggers- en consumentenbescherming van de Autoriteit van Financiële Diensten en Markten (FSMA), Congresstraat 12-14, 1000 Brussel en ingeschreven als verzekeringsagent onder FSMA-nr. BE 0403.199.702.