216.73.217.162, 23.55.170.142, 23.47.205.215


Succession
Suivre
Suivre la catégorie
27
MARS
Le saut de génération plus intéressant en Wallonie
27-3-2025
Rédigé le 25-3-2025 15:08
Publié le 27-3-2025 06:00
En cas de saut de génération par renonciation, les petits-enfants sont désormais imposés sur leur part individuelle dans les trois Régions.
Sommaire
- Le saut de génération répond à l’évolution de la société
- La Wallonie réduit les droits de succession sur le saut de génération par renonciation
- Il existe d’autres types de sauts de génération
Nous vivons de plus en plus longtemps et héritons ainsi plus souvent à un âge plus avancé. À un moment de notre vie où nous n’avons pas forcément besoin de ce coup de pouce de nos parents.
Dans le cadre d’une telle succession, certains préfèrent laisser leur héritage directement à leurs propres enfants. Il est alors question d’un saut de génération par renonciation, les parents devant renoncer entièrement à leur héritage. En effet, le renonçant doit renoncer à la totalité de la succession.
Conscientes de cette évolution de la société, la Flandre et Bruxelles avaient déjà allégé la fiscalité en de tels cas. Depuis le 1er janvier 2025, le saut de génération par renonciation est aussi fiscalement plus intéressant en Wallonie.
Dans le cadre d’une telle succession, certains préfèrent laisser leur héritage directement à leurs propres enfants. Il est alors question d’un saut de génération par renonciation, les parents devant renoncer entièrement à leur héritage. En effet, le renonçant doit renoncer à la totalité de la succession.
Conscientes de cette évolution de la société, la Flandre et Bruxelles avaient déjà allégé la fiscalité en de tels cas. Depuis le 1er janvier 2025, le saut de génération par renonciation est aussi fiscalement plus intéressant en Wallonie.
Les droits de succession des petits-enfants sont désormais déterminés sur la base de leur part individuelle.Sabine Alen
Droits de succession réduits
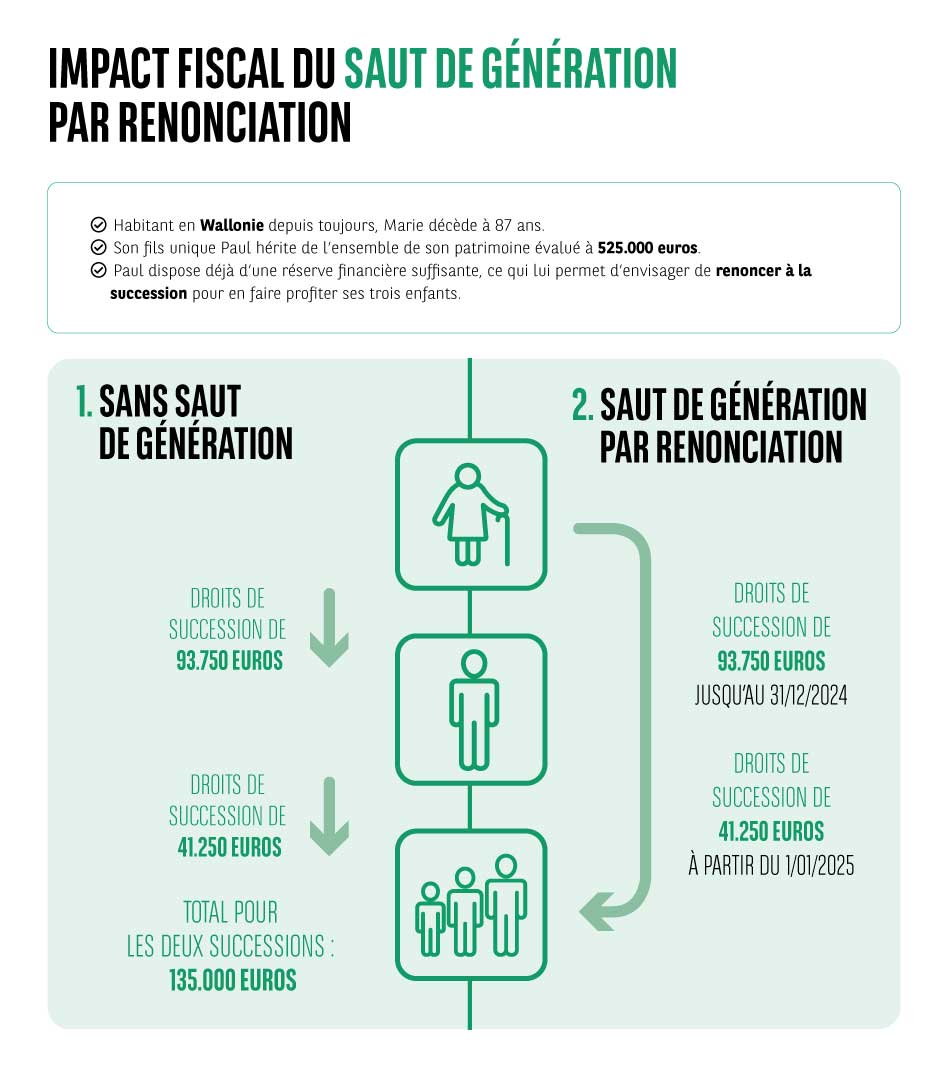
Prenons l’exemple d’un fils qui renonce à la succession de sa maman (veuve) au profit de ses trois enfants. Fiscalement, le premier intérêt du saut de génération par renonciation est que l’héritage est imposé une seule fois, directement lors de la transmission des grands-parents aux petits-enfants, au lieu de deux.La législation wallonne prévoyait toujours une disposition selon laquelle, en cas de renonciation à une succession, les droits de succession dus par les personnes qui profitent de la renonciation ne peuvent être inférieurs à ceux qu’aurait dû payer le renonçant. Dans notre exemple, si le fils renonçait à la succession de sa maman, les trois petits-enfants auraient dû s’acquitter des droits de succession que leur père aurait payés. Ce qui n’est plus le cas depuis le 1er janvier 2025.
En cas de saut de génération par renonciation, les droits de succession des petits-enfants sont désormais déterminés sur la base de leur part individuelle. Ce qui était déjà le cas en Flandre et à Bruxelles.
La différence peut être importante comme vous pouvez le constater sur l’infographie. Globalement, plus un parent a d’enfants, plus le saut de génération par renonciation est intéressant fiscalement. Ce qui s’explique par la progressivité des droits de succession.
Autres sauts de génération
Il existe d’autres formules de saut de génération sous la forme d’une donation ou d’un legs directement aux petits-enfants. Les grands-parents doivent alors tenir compte de la part réservataire de 50% de leurs enfants.La Flandre a pour sa part également instauré un saut de génération partiel. Concrètement, sous certaines conditions, un parent peut transmettre une partie de son héritage à ses propres enfants. À noter que la Wallonie projetait aussi de créer un saut de génération partiel, sans que cela n’aboutisse jusqu’à présent.
Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les informations et opinions reprises dans le présent article sont des commentaires à caractère purement informatif. Elles ne peuvent en aucun cas être considérées comme des avis ou des recommandations d'ordre fiscal, juridique ou autre. Elles ne tiennent pas compte de votre situation personnelle. Nous vous invitons à prendre contact avec votre conseiller avant de prendre toute décision se fondant directement ou indirectement sur les informations contenues dans cette communication. Les présentes conditions générales bancaires constituent le cadre global de la relation conventionnelle qui unit BNP Paribas Fortis SA (établissement de crédit dont le siège social est établi à 1000 Bruxelles, Montagne du Parc 3 - T.V.A. BE 0403.199.702 – RPM Bruxelles, soumis au contrôle prudentiel de la Banque nationale de Belgique, Boulevard de Berlaimont 14, 1000 Bruxelles et du contrôle de l'Autorité des services et marchés financiers (FSMA), rue du Congrès 12-14, 1000 Bruxelles en matière de protection des investisseurs et des consommateurs et inscrit comme agent d'assurances sous le n° FSMA BE 0403.199.702) à ses clients.