216.73.217.18, 23.64.113.62, 23.47.205.215


Trends
Suivre
Suivre la catégorie
8
NOV
Le taux fantôme quantifie la politique monétaire
8-11-2019
Rédigé le 7-11-2019 10:27
Publié le 8-11-2019 08:00
Les économistes ont développé le concept de taux fantôme pour évaluer les effets de la politique monétaire non conventionnelle. Concrètement, qu’est-ce que le taux fantôme et que peut-on en conclure?
Sommaire
- L’impact d’une politique monétaire non conventionnelle est difficile à mesurer
- Le concept de taux fantôme constitue une première précieuse indication
- Ce taux fictif peut être négatif et illustre l’impact de l’assouplissement quantitatif
- L’effet d’une politique monétaire non conventionnelle semble plus important qu’escompté
Depuis la double crise du crédit et de l’euro (2007-2012), les banques centrales ont plongé dans l’inconnu. Elles ont baissé les taux à des niveaux planchers, notamment en créant de la monnaie pour racheter des obligations d’État. C’est ce qu’on appelle l’assouplissement quantitatif. L’objectif était noble : éviter une récession mondiale et préserver le pouvoir d’achat.
Les économistes évaluent traditionnellement la politique monétaire en examinant les taux à court terme. Mais les manuels d’économie n’avaient pas prévu que ces taux tomberaient à zéro. Deux économistes de l’Université de Chicago, Jing Cynthia Wu et Fan Dora Xia, ont ainsi développé un nouveau concept : le taux fantôme.
Les économistes évaluent traditionnellement la politique monétaire en examinant les taux à court terme. Mais les manuels d’économie n’avaient pas prévu que ces taux tomberaient à zéro. Deux économistes de l’Université de Chicago, Jing Cynthia Wu et Fan Dora Xia, ont ainsi développé un nouveau concept : le taux fantôme.
Ce concept permet de traduire l’impact réel de l’assouplissement quantitatif et d’autres mesures non conventionnelles en un seul taux (fictif) négatif.Koen De Leus
Qu’est-ce que le taux fantôme ?
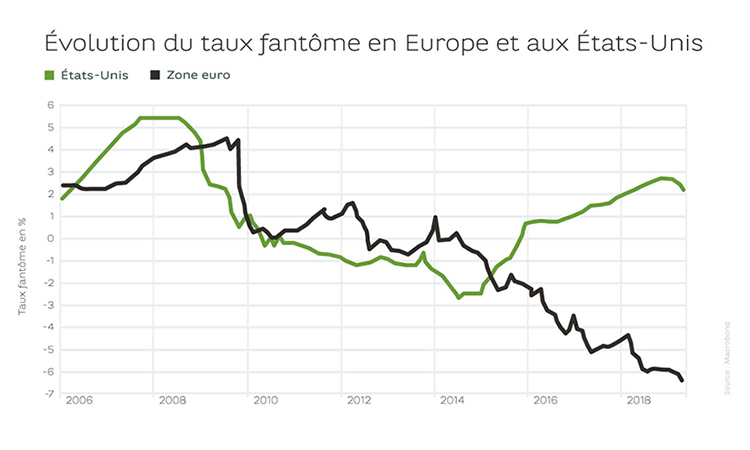
Ce concept permet de traduire l’impact réel de l’assouplissement quantitatif et d’autres mesures non conventionnelles en un seul taux (fictif) négatif. Le graphique du taux fantôme aux États-Unis nous apprend qu’il se situait à -3% en 2014 et n’est revenu en territoire positif qu’en 2016. Dans la zone Euro, le taux fantôme a poursuivi sa chute jusqu’à -6%. Cela montre à quel point la politique actuelle est accommodante.Aussi, le taux effectif ne peut remonter à plus de 0% que si le taux fantôme n’est plus négatif. Pour ce faire, la banque centrale peut réduire la voilure de son assouplissement quantitatif et revoir son cadrage prospectif. Ce dernier reflète ses anticipations à long terme en ce qui concerne l’évolution des taux.
Conséquences
Qu’est-ce que tout cela signifie concrètement pour l’économie ? La principale conséquence est que les taux à court terme ne remonteront pas avant des années, sans doute pas avant 2022. La banque centrale doit d’abord mettre fin aux mesures non conventionnelles, le taux négatif en d’autres termes.Cela signifie également que le resserrement monétaire, l'inverse d’une politique ultra-accommodante, doit être très graduel. De cette manière, la fragile économie européenne pourra s’adapter sans subir de choc trop important.
Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les opinions exprimées sur ce site sont celles des auteurs et ne représentent pas nécessairement la position de BNP Paribas Fortis