216.73.217.19, 23.216.133.17, 23.47.205.215


Trends
Suivre
Suivre la catégorie
31
JANV
Les taux bas doivent vous inciter à investir
31-1-2020
Rédigé le 30-1-2020 13:45
Publié le 31-1-2020 08:45
Les taux d’intérêt comme le rendement de l’épargne sont historiquement bas. Le patrimoine des épargnants perd de la valeur en raison de l’inflation. Est-il temps pour les épargnants d’investir plus?
Sommaire
- Les taux n’ont jamais été aussi bas et il n’y a jamais eu autant d’épargne
- Depuis que l’euro existe, le pouvoir d’achat de l’épargne ne cesse de baisser
- Les dépôts sont aussi devenus coûteux pour les banques en raison des taux négatifs
- Les épargnants devraient songer à investir davantage en Bourse
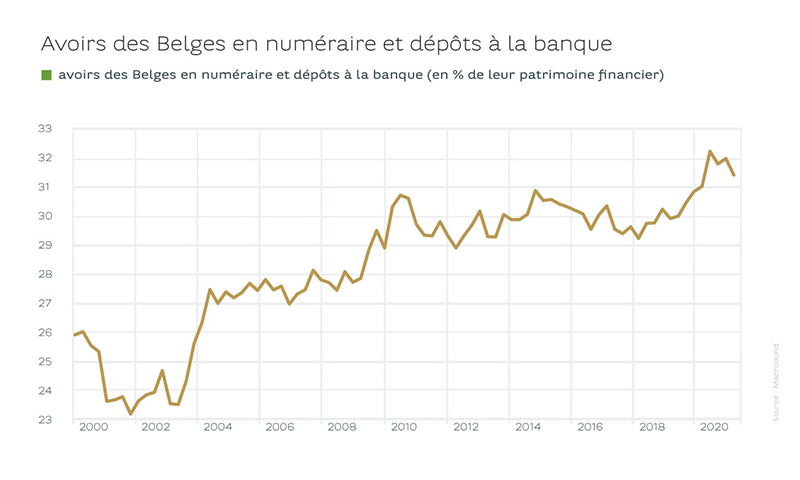
Les taux d’intérêt n’ont jamais été aussi bas et il n’y a jamais eu autant d’argent sur les comptes à vue et les carnets d’épargne. Les ménages belges conservent 31% de leur patrimoine financier en cash, sur des comptes à vue ou des livrets. Il y a 20 ans, cette part n’était encore que de 23%. Les Belges épargnent donc de plus en plus malgré la chute des taux d’intérêt reçus sur ce type de placements.
À de rares exceptions près, la rémunération de l’épargne est même inférieure à l’inflation depuis que l’euro existe. Autrement dit, le pouvoir d’achat de l’épargne ne cesse de baisser.
À de rares exceptions près, la rémunération de l’épargne est même inférieure à l’inflation depuis que l’euro existe. Autrement dit, le pouvoir d’achat de l’épargne ne cesse de baisser.
L’activité bancaire devient coûteuse
La Banque centrale européenne (BCE) impose un taux négatif, de -0,5% depuis septembre 2019, sur les excédents de liquidités des banques. Leur rentabilité en pâtit, ce qui pèse aussi sur la rémunération de l’épargne. Le problème est d’autant plus important que placer l’épargne est devenu une activité coûteuse pour les institutions financières. L’écart entre le rendement des emprunts d’État à 5 ans et celui de la rémunération des carnets d’épargne est négatif depuis longtemps. Avoir de grosses sommes en dépôt est donc devenu une source de pertes pour les banques. Ce n’était pas le cas avant que la BCE ne commence son assouplissement monétaire en 2015.Avoir de grosses sommes en dépôt est donc devenu une source de pertes pour les banques.
Un taux négatif sur les dépôts allemands ?
Le débat fait rage en Allemagne aussi, où les particuliers sont encore plus frileux que les Belges. Ils conservent en effet 40% de leur patrimoine financier sur des comptes à vue ou d’épargne. Une part qui ne cesse également d’augmenter au fil du temps. Les Allemands redoutent à présent l’application de taux négatifs par les banques, surtout sur les dépôts de plus de 100.000 euros. Les épargnants se méfient, comme en témoigne l’évolution des locations de coffre-fort. Le gouvernement allemand va sans doute monter au créneau, car la rémunération de l’épargne est un élément important pour les retraités allemands. Ils n’ont pas tous une assurance-vie.Le gouvernement allemand va sans doute monter au créneau, car la rémunération de l’épargne est un élément important pour les retraités allemands.Sylviane Delcuve
Quelles perspectives pour l’épargnant ?
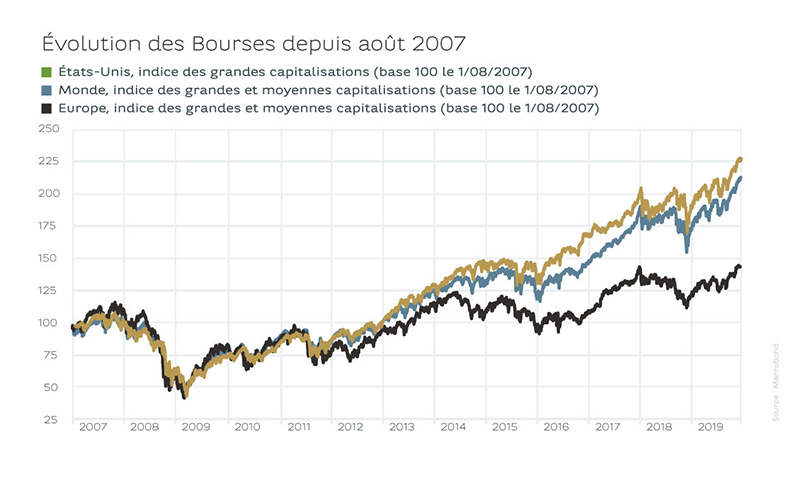
Il ne fait aucun doute que les taux des comptes d’épargne ne remonteront pas de sitôt. Les ménages qui ont déposé plus de 30% de leur patrimoine financier sur des comptes d’épargne doivent se poser des questions. « Est-il pertinent de conserver autant de cash ? » est l’une d’entre elles.Investir une partie de son patrimoine en Bourse est un pari gagnant à long terme. Il faut toutefois accepter de plus grandes fluctuations à court terme, raison pour laquelle il ne faut pas trop y investir. Illustration avec un graphique : 100 dollars placés au pire moment avant la crise financière de 2007-2008 vaudraient 225 dollars aujourd’hui. Le constat est identique pour un investissement en septembre 2018 avant la rechute des Bourses.
Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les opinions exprimées sur ce site sont celles des auteurs et ne représentent pas nécessairement la position de BNP Paribas Fortis