216.73.217.99, 23.33.28.149, 23.47.205.216


Trends
Suivre
Suivre la catégorie
30
AOÛT
Relance: l’Allemagne a la capacité d’agir
30-8-2019
Rédigé le 29-8-2019 15:30
Publié le 30-8-2019 05:00
L’économie mondiale ralentit de nouveau. Les politiques monétaires n’offrent plus de perspectives. Seule l’Allemagne dispose des moyens d’une politique de relance budgétaire.
Sommaire
- De nombreux facteurs négatifs pèsent à nouveau sur la croissance européenne
- Même les exportations allemandes souffrent de la guerre commerciale sino-américaine
- La politique des taux d’intérêt planchers a montré ses limites
- Seule une relance budgétaire pourrait aider l’économie européenne à retrouver des couleurs
- Grâce à sa gestion budgétaire, l’Allemagne dispose des moyens pour sortir de ce marasme
Au niveau météo, l’été 2019 restera dans les mémoires comme l’un des plus chauds en Europe. Mais il a aussi été frisquet, pour ne pas dire glacial, sur le plan économique. Les mauvaises nouvelles se sont accumulées au fil des semaines. Les marchés ont été secoués entre le chaos annoncé en cas de Brexit sans accord, le ralentissement soudain de l’économie américaine et le retournement de conjoncture en Europe. Ce dernier pourrait même précipiter l’Allemagne en récession. La locomotive allemande a longtemps pu compter sur son industrie tournée vers l’exportation. Un point fort qui se mue en faiblesse dans un contexte de guerre commerciale entre les États-Unis et la Chine.
L’Allemagne s’est constitué un bas de laine confortable de 160 milliards d’euros au cours des cinq dernières années.
L’Allemagne a les moyens de s’en sortir
La demande mondiale pour les produits made in Germany chute depuis plusieurs mois. La croissance a ainsi nettement reculé au deuxième trimestre 2019. Et ce pourrait n’être qu’un début si l’on en croit la banque centrale allemande. Contrairement aux autres pays de la zone euro, l’Allemagne a toutefois les moyens de se sortir de ce marasme. La gestion des finances publiques des dernières années pourrait en effet s’avérer payante. L’Allemagne s’est constitué un bas de laine confortable de 160 milliards d’euros au cours des cinq dernières années (2014-2018). Les dettes publiques de la Belgique et de la France ont par contre gonflé de respectivement 37 et 366 milliards d’euros au cours de la même période.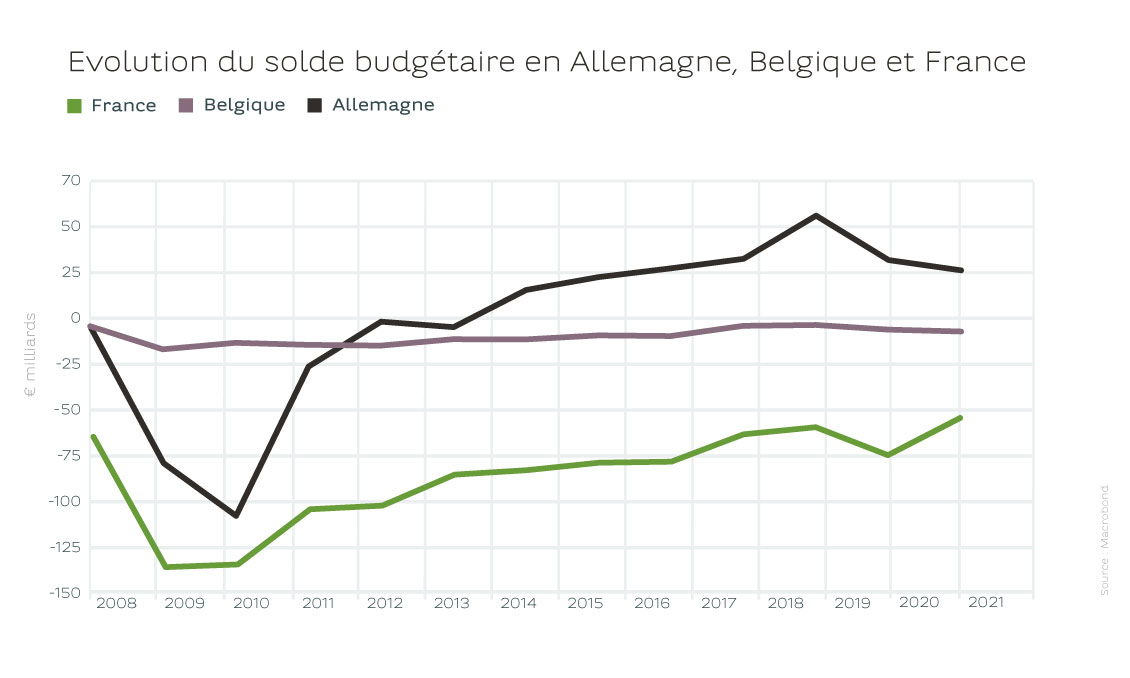
La BCE au bout de ses possibilités
Cette cagnotte suscite des débats au sein de la classe politique allemande. Angela Merkel refuse de déroger à la règle sacrée des comptes publics en équilibre. Mais son ministre des Finances prépare clairement le terrain pour une relance budgétaire. Ce qui serait une très bonne chose. Car il est devenu évident que la politique monétaire européenne n’offre plus de perspectives. Même si les taux devaient encore baisser en Europe en septembre, plus personne ne nourrit d’illusions sur l’efficacité d’une telle mesure. L’Europe croule sous les liquidités excédentaires et baisser encore le loyer de l’argent ne stimulera plus rien du tout.L’Europe croule sous les liquidités excédentaires et baisser encore le loyer de l’argent ne stimulera plus rien du tout.Sylviane Delcuve
L’effet pervers des taux trop bas
L’opinion de Raghuram Rajan, ancien économiste en chef du FMI et gouverneur de la banque centrale d’Inde jusqu’en 2016, est éclairante. Selon lui, le ralentissement aux États-Unis n’est pas dû aux taux d’intérêt trop élevés imposés par la Fed mais aux inquiétudes liées à la guerre commerciale. Il estime fondamental que les États-Unis signent au plus vite un accord avec la Chine. Que tous les pays se penchent sur leur situation budgétaire. Il déplore que seule l’Allemagne s’y consacre actuellement. Des taux bas permettent certes de ne plus se soucier du financement de la dette publique. Mais des taux ridiculement bas provoquent à terme moins de croissance, ce qui compliquera le financement de la dette.Le paradoxe de la mondialisation
Selon Raghuram Rajan, la mondialisation n’a pas fonctionné comme prévu. Dans un monde où le gagnant emporte tout, le perdant perd plusieurs fois. Il perd son travail et la qualité des écoles de sa ville se dégrade, ce qui provoque une désintégration de la communauté. La globalisation transfère le pouvoir du niveau local vers le niveau national, puis international. Pour lui, il faut organiser une reconquête volontariste par le biais d’investissements ciblés (enseignement, formation, RER…) plutôt que de grands travaux dont personne ne voit l’utilité immédiate. Selon lui, construire des routes et des ponts n’importe où ne stimulera pas le potentiel de croissance. Mais la dette sera ingérable quand les taux remonteront. À méditer.Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les opinions exprimées sur ce site sont celles des auteurs et ne représentent pas nécessairement la position de BNP Paribas Fortis