216.73.216.23, 23.62.38.236, 23.47.205.216


Trends
Suivre
Suivre la catégorie
15
NOV
Un monde de taux bas… qui le resteront
15-11-2018
Rédigé le 8-11-2018 15:14
Publié le 15-11-2018 11:00
Les taux d’intérêt sont globalement orientés à la baisse depuis 25 ans et personne ne souhaite les voir remonter. Tant les États et les acteurs privés n’ont jamais été aussi endettés depuis 10 ans.
Sommaire
- Depuis 25 ans, les taux n’ont cessé de baisser malgré quelques soubresauts
- Les banques centrales ont acheté en masse des dettes souveraines depuis la crise de 2008
- Le monde est beaucoup plus endetté qu’il y a dix ans
- Toute remontée des taux aurait un effet catastrophique sur les bilans et la croissance
- La Réserve fédérale américaine et la Banque centrale européenne veillent au grain
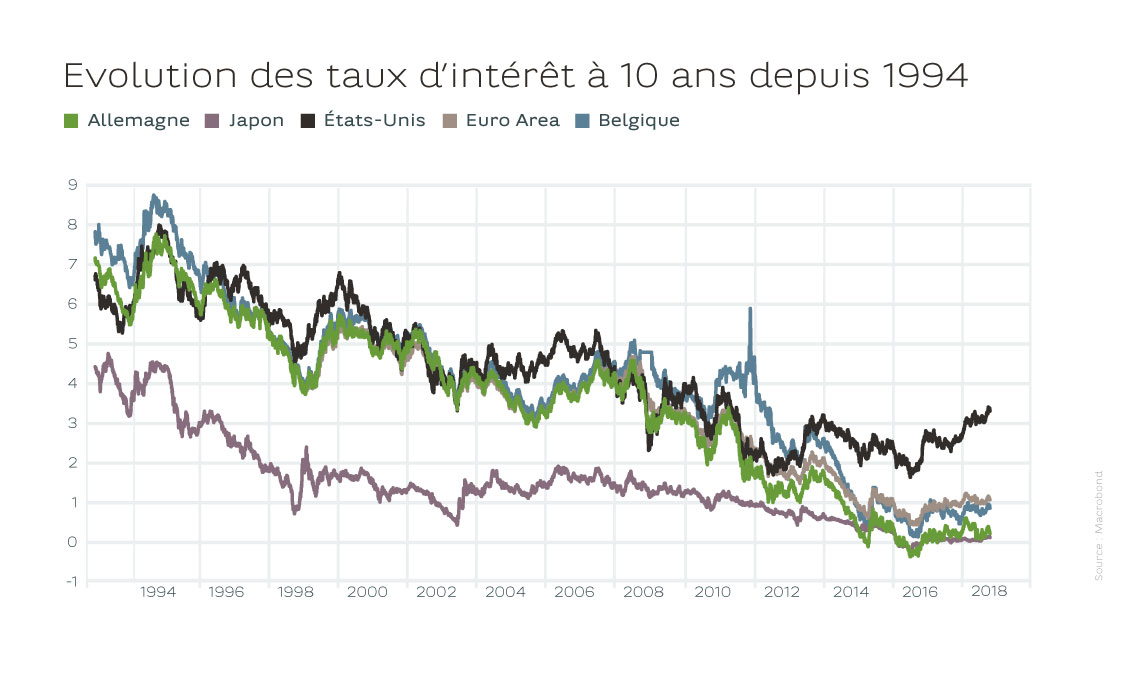
La tendance baissière des taux d’intérêt s’est amorcée il y a de nombreuses années, comme on peut le voir sur le graphique ci-contre. Depuis 25 ans, on a certes assisté à quelques courtes périodes de remontée des taux, mais uniquement en période de crise (Enron, crise financière, crise de la dette grecque, crise italienne récente…). À chaque fois, la hausse a été temporaire. De plus, les banques centrales ont acheté massivement des obligations d’États depuis la crise de 2008. Ces politiques monétaires ont accentué la baisse des taux. La rareté des titres disponibles augmente les cours, ce qui fait baisser les taux. Les banques centrales sont devenues le premier détenteur d’obligations souveraines, ce qui est inédit.
Toute remontée des taux entraînerait des moins-values qu’il leur faudrait acter, ce dont personne ne veut.
Secteurs public et privé plus endettés
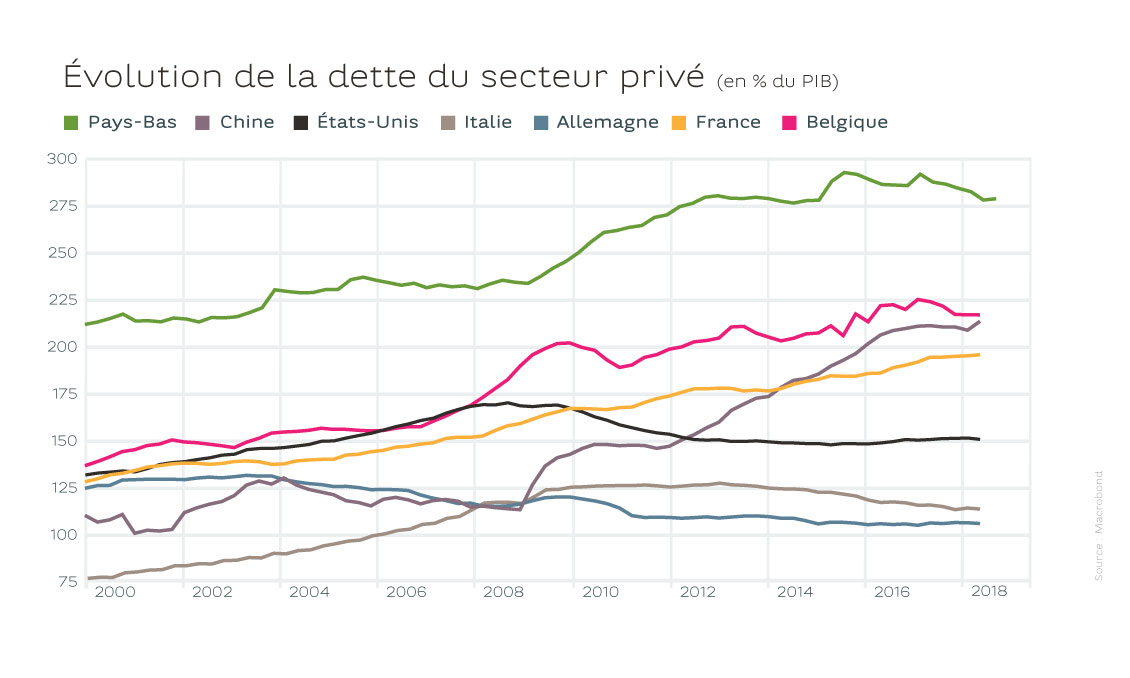
Cette tendance à la baisse des taux est une excellente chose. Nous vivons dans un monde où la dette privée aussi bien que la dette publique n’ont cessé de croître. Le monde est beaucoup plus endetté qu’il y a dix ans (voir graphiques). Un autre élément-clé est le poids des titres publics dans le bilan des banques et des institutions financières, y compris les assurances et les fonds de pension. Toute remontée des taux entraînerait des moins-values qu’il leur faudrait acter, ce dont personne ne veut. Au Japon, la brusque remontée des taux longs dans les années 90 a failli mettre le système bancaire en faillite. Il suffit d’ailleurs d’observer la panique en Italie lorsque les taux italiens passent le cap des 3%...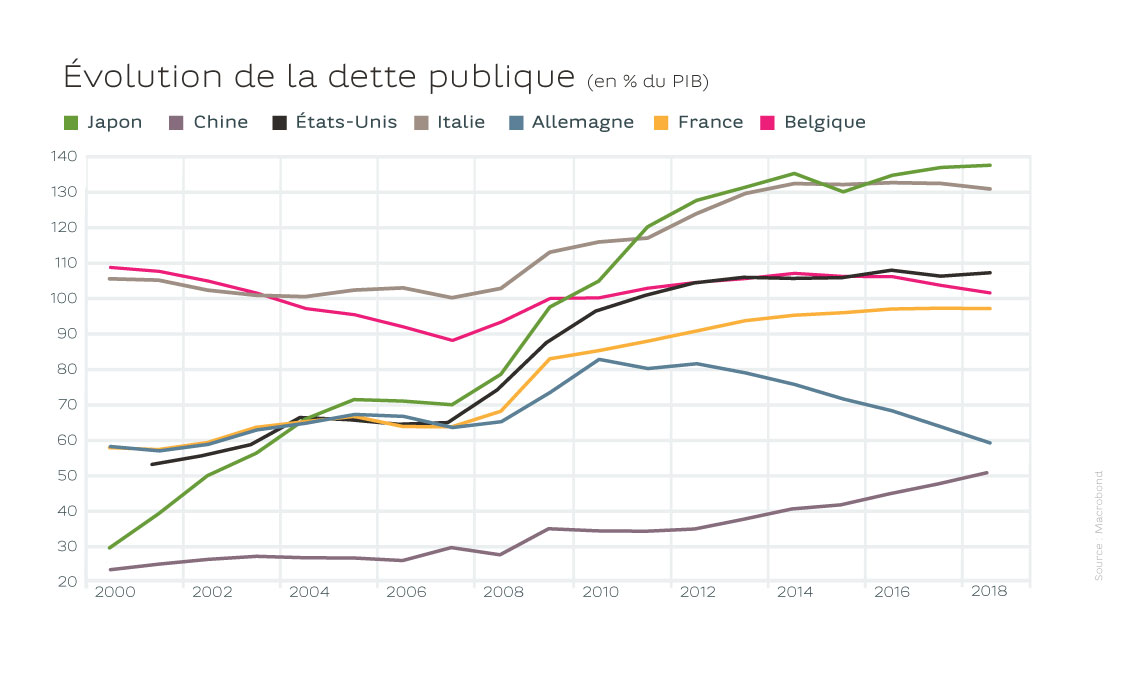
Le processus de vente est enclenché
Toutes les banques centrales ont acheté énormément d’obligations pendant la crise. Elles doivent désormais retrouver une certaine marge de manœuvre et réduire leur bilan. Elles sont donc entrées dans un processus de vente. C’est notamment le cas de la Réserve fédérale américaine, mais aussi de la Chine. Cette dernière réduit depuis l’été 2018 son exposition à la dette américaine – à concurrence de 6 milliards de dollars en août. Si l’offre excède la demande, les cours risquent de baisser et les taux de remonter. Une hausse trop rapide des taux longs aux États-Unis serait néfaste pour tout le monde. Que cela soit en raison de l’exposition à la dette ou des risques pour la croissance dans un contexte de ralentissement de l’économie mondiale.Lente remontée des taux aux États-Unis
La banque centrale américaine (Fed) reste donc très prudente. Elle fait tout son possible pour empêcher les taux longs de trop remonter. Contrairement à ce que les critiques de Donald Trump sur la hausse du dollar pourraient laisser croire. La Fed garde cependant les mains libres et contrôle la situation. Elle a enclenché un processus de hausse progressive des taux courts dans un contexte de croissance et d’inflation. Les maîtres mots sont toutefois clarté et transparence. La Fed veille ainsi à respecter le calendrier annoncé afin d’éviter tout emballement. Les taux longs américains remontent également et tournent actuellement autour des 3,5%, mais il n’y a aucun effet de contagion dans le reste du monde.La banque centrale américaine reste très prudente et fait tout son possible pour empêcher les taux longs de trop remonter.
L’Allemagne est le seul pays dont la dette publique diminue en termes absolus depuis plusieurs années.
L’Europe à l’heure allemande
En Europe, la situation économique actuelle ne risque pas d’entraîner un mouvement de hausse des taux sauf en Italie. Les taux italiens dérapent en raison d’un budget fantaisiste, basé sur des hypothèses de croissance auxquelles peu de monde croit. Les autres pays européens profitent de taux bas grâce à l’Allemagne. C’est en effet le seul pays dont la dette publique diminue en termes absolus depuis plusieurs années. La dette allemande baisse de 75 euros toutes les secondes ! Cela rend les Bunds allemands rares et donc chers, ce qui pèse sur les taux. Le taux allemand à dix ans plafonne ainsi autour de 0,5%. Cela limite également les taux dans les pays voisins. qui vivent tous à l’heure allemande.La Belgique à l’abri pour 9 ans
La prudence de la Fed et le désendettement allemand rendent peu probable une forte remontée des taux longs. Une brusque envolée serait une catastrophe pour tout le monde. Dans ce contexte, il faut souligner que la Belgique s’est protégée contre un tel risque. L’Agence belge de la dette a choisi d’allonger la maturité des obligations émises afin de profiter plus longtemps des taux bas. À l’heure actuelle, la durée moyenne de la dette dépasse 9 ans. Cela signifie que même en cas de hausse brusque des taux d’intérêt, il faudrait plusieurs années avant que le coût global des emprunts n’augmente sensiblement. Aucun effet boule de neige n’est donc à redouter en Belgique.Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les opinions exprimées sur ce site sont celles des auteurs et ne représentent pas nécessairement la position de BNP Paribas Fortis