216.73.216.189, 23.48.98.134, 23.47.205.215


Fiscalité
Suivre
Suivre la catégorie
12
FÉVR
Achat scindé ou donation immobilière?
12-2-2025
Rédigé le 12-2-2025 09:12
Publié le 12-2-2025 09:12
Vous voulez transmettre un immeuble en continuant à l’occuper? C’est possible grâce à l’achat scindé et à la donation avec réserve d’usufruit. Fiscalement, faites attention aux règles applicables.
Sommaire
- Il est courant que les parents veulent transmettre un immeuble en continuant à l’occuper
- Via un achat scindé, vous achetez l’usufruit d’un bien et vos enfants la nue-propriété
- Vous pouvez financer la nue-propriété des enfants par un don préalable de liquidités
- Pour un bien que vous possédez, une donation avec réserve d’usufruit est plus adaptée
- L’enregistrement de la donation immobilière ne vous prémunit pas du délai de trois ou cinq ans
Vous voulez transmettre votre maison ou une seconde résidence à vos enfants tout en continuant à l’occuper ou à la louer ? La solution réside dans le démembrement de la propriété. L’usufruit vous permet de garder la jouissance exclusive du bien. Vous pouvez ainsi continuer à l’occuper ou en percevoir les loyers. Votre usufruit s’éteindra à votre décès, permettant au nu-propriétaire de devenir plein propriétaire. La technique à mettre en œuvre pour démembrer la propriété dépend du bien. S’il s’agit d’un immeuble que vous ne possédez pas encore, l’achat scindé est la formule la plus économique fiscalement. Pour un bien que vous possédez déjà, vous pouvez effectuer une donation immobilière avec réserve d’usufruit.
Achat scindé : attention aux détails
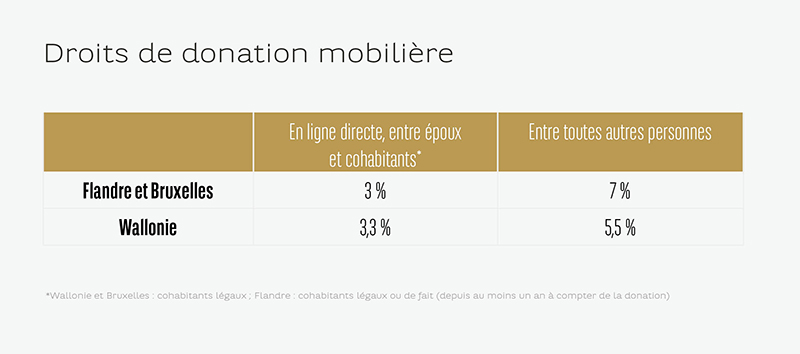
Dans le cadre d’un achat scindé, la propriété est démembrée dès l’acquisition. Vous achetez l’usufruit et vos enfants, par exemple, la nue-propriété. Vous pouvez leur donner le montant nécessaire par donation mobilière avant l’achat immobilier. Dans les trois régions du pays, il est admis qu’un acte authentique n’est pas indispensable. Une donation bancaire suffit si vous pouvez en prouver la date. Une donation mobilière enregistrée vous offre toutefois une plus grande sécurité. Vous évitez aussi que des droits de succession soient dus sur le don si vous décédez dans les trois ans à Bruxelles ou dans les cinq ans en Wallonie et en Flandre.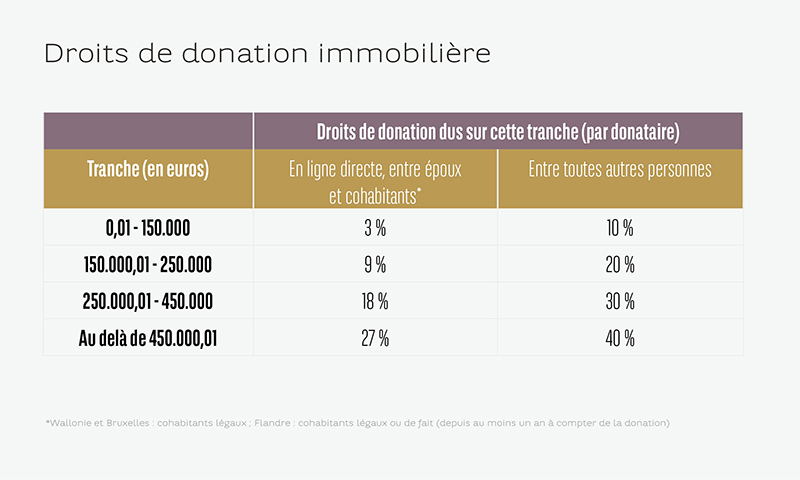
Donation immobilière : quel délai ?
Pour un bien que vous possédez déjà, vous pouvez le transmettre par donation immobilière avec réserve d’usufruit. Les droits de donation immobilière sont les mêmes dans les trois Régions du pays. Ils sont sensiblement plus élevés que pour une donation mobilière. Fiscalement, cela reste intéressant, notamment en raison de la progressivité des droits de succession. L’économie d’impôts sera substantielle pour la transmission d’une seconde résidence ou à une personne qui n’est pas un parent en ligne directe. À noter toutefois que l’avantage fiscal ne sera pleinement acquis que trois ans après l'acte de donation. Si vous décédez avant, une réserve de progressivité sera appliquée pour le calcul des droits de succession en Wallonie et en Flandre.L’avantage fiscal ne sera pleinement acquis que trois ans après l’acte de donation.Marc Depierreux
Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les informations et opinions reprises dans le présent article sont des commentaires à caractère purement informatif. Elles ne peuvent en aucun cas être considérées comme des avis ou des recommandations d'ordre fiscal, juridique ou autre. Elles ne tiennent pas compte de votre situation personnelle. Nous vous invitons à prendre contact avec votre conseiller avant de prendre toute décision se fondant directement ou indirectement sur les informations contenues dans cette communication. Les présentes conditions générales bancaires constituent le cadre global de la relation conventionnelle qui unit BNP Paribas Fortis SA (établissement de crédit dont le siège social est établi à 1000 Bruxelles, Montagne du Parc 3 - T.V.A. BE 0403.199.702 – RPM Bruxelles, soumis au contrôle prudentiel de la Banque nationale de Belgique, Boulevard de Berlaimont 14, 1000 Bruxelles et du contrôle de l'Autorité des services et marchés financiers (FSMA), rue du Congrès 12-14, 1000 Bruxelles en matière de protection des investisseurs et des consommateurs et inscrit comme agent d'assurances sous le n° FSMA BE 0403.199.702) à ses clients.