216.73.216.214, 23.208.24.68, 23.47.205.215


Trends
Volgen
De categorie volgen
20
JUL
Zijn we veilig als de woningmarkt zich corrigeert?
20.7.2023
Aangemaakt op 19.7.2023 14:25
Gepubliceerd op 20.7.2023 05:25
Landen waarin gezinnen meer leningen met variabele rente torsen, lopen een hoger risico bij een correctie van de residentiële vastgoedmarkt. Maar niet iedereen zit in de gevarenzone.
Overzicht
- Niet alle landen lopen evenveel risico bij een correctie van de vastgoedmarkt
- Stijgende rentevoeten maken een plaatselijke vastgoedmarkt kwetsbaar
- De Belgische vastgoedmarkt is minder volatiel dan die in de buurlanden
Nieuw onderzoek van het Internationaal Monetair Fonds (IMF) toont dat niet alle landen een gelijkaardig risico lopen bij een mogelijke correctie van de residentiële vastgoedmarkt. Het onderzoek baseerde zich op cijfers van verschillende bronnen, zoals BIB, ECB, Hypostat en OESO. De researchers bekeken verschillende criteria:
- de schulden van de plaatselijke huishoudens,
- het al dan niet variabele karakter van hypotheekrentes,
- het aandeel van de huishoudens met een woning waarop een hypotheek rust,
- de groei van de vastgoedprijzen en
- de verandering van de rente.
BNP Paribas Fortis verwacht zich aan een correctie van de nominale vastgoedprijzen van 2 à 2,5%.Koen De Leus.
Beslissende rentevoeten
De stijging van de rentevoeten is een van dé beslissende factoren die een plaatselijke vastgoedmarkt kwetsbaar maakt. Andere elementen – zoals de stijging van grondstofprijzen en de kost van bouwmaterialen – spelen natuurlijk ook mee. Maar dit onderzoek maakt een directe link tussen stijgende rentevoeten, het risico op faillissementen en een toenemende kans op een echte correctie van de vastgoedmarkt. Dat risico is in heel wat landen hoger dan in België. BNP Paribas Fortis verwacht zich aan een correctie van de nominale vastgoedprijzen van 2 à 2,5%. Maar dat is relatief beperkt, in vergelijking met landen als Nederland, dat ondertussen al 9 procent optekent.Een huis kopen in België is, nog meer dan in onze buurlanden, geen vrijblijvende onderneming.Koen De Leus.
Belgische stabiliteit
De Belgische markt toont zich op dit vlak dus veel stabieler dan die van de directe buurlanden. Dat blijkt uit studies van BNP Paribas Fortis, maar ook uit het verleden. De vastgoedmarkt onderging in ons land een zware correctie tussen 1978 en 1983, maar toont zich sinds die woelige periode vooral als een stabiele omgeving. Onze prijzen zijn als gevolg daarvan minder volatiel dan die in onze directe buurlanden. Een huis kopen in België is, nog meer dan in onze buurlanden, geen vrijblijvende onderneming. De flinke kosten die aan de koop en verkoop verbonden zijn, voorkomen impulsaankopen. Dat werkt opnieuw stabiliteit in de hand. Verder onderzoek zal tonen of die stabiele vastgoedmarkt een stabiliserend effect heeft op de totale Belgische economie.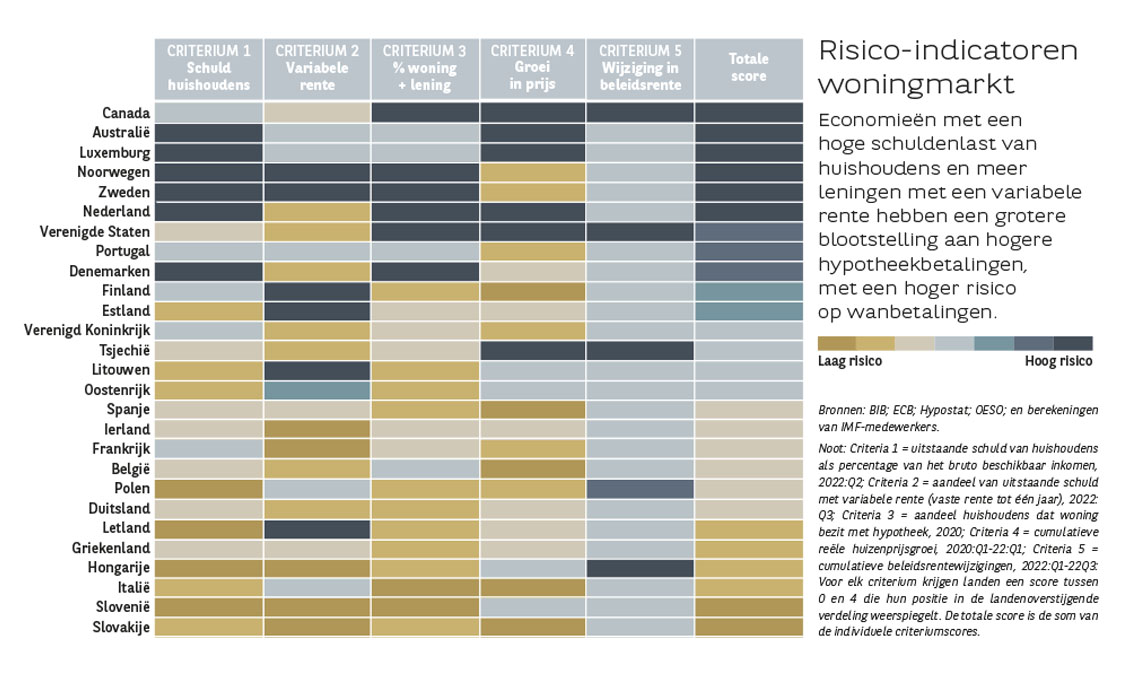
Cliënt bij Priority Banking Exclusive, Private Banking of Wealth Management?
Schrijf u in op onze dagelijkse en/of wekelijkse nieuwsbrief.
Ik schrijf mij in
De opinies op deze site zijn die van de auteurs en geven niet noodzakelijk het standpunt van BNP Paribas Fortis weer.