216.73.217.74, 23.206.193.19, 23.47.205.215

Fiscaliteit
Volgen
De categorie volgen
20
OKT
Successierechten in Wallonië: de hervorming herzien
20.10.2026
Aangemaakt op 20.10.2026 12:37
Gepubliceerd op 20.10.2026 12:37
Vanaf 2028 zou er heel wat veranderen op het vlak van successie- en schenkingsrechten. De teksten moeten nog worden goedgekeurd. Ze zullen de inhoud van deze hervorming bevestigen en nader uitwerken.
Overzicht
- De hervorming van 2024 voorzag een forse daling van de successie- en schenkingsrechten
- De wetgever vervangt de belastingdaling in rechte lijn door een verhoogde voetvrijstelling
- In de zijlijn en tussen andere personen worden de rechten geplafonneerd op 50%
- De verlaging van de schenkingsrechten op onroerend goed uit 2024 zou behouden blijven
Wat hield de hervorming in van de successie- en schenkingsrechten van 2024 in Wallonië?
Het Waals Parlement keurde op 4 december 2024 het decreet tot hervorming van de fiscaliteit goed. Dat decreet voorzag vanaf 1 januari 2028 in een aanzienlijke verlaging van de successierechten in Wallonië. De marginale tarieven, die gelden voor de hoogste schijven, zouden worden gehalveerd. Niet alle tarieven van de lagere schijven gingen omlaag. Maar de aangekondigde belastingverlaging bleef aanzienlijk.De hervorming voorzag ook in een daling van de schenkingsrechten op onroerend goed, via lagere progressieve tarieven vanaf 2028.
Deze maatregelen moesten de vermogensfiscaliteit in Wallonië verlichten. Dat gold zowel voor particulieren die hun vermogen via een erfenis doorgaven, als voor eigenaars van onroerend goed die bij leven schonken.
Hoe zullen de nieuwe successierechten in Wallonië er in 2028 uitzien?
De Waalse regering stelde haar begrotingstraject voor 2027-2029 half oktober 2026 voor. Daarin schroefde ze de ambities terug van de in 2024 goedgekeurde hervorming van de successierechten. De voor 2028 geplande tariefverlaging zou worden geschrapt. In de plaats daarvan komt een voetvrijstelling van 75.000 euro voor erfgenamen in rechte lijn. Die zal wellicht ook gelden voor echtgenoten en wettelijk samenwonenden.Die voetvrijstelling bedraagt momenteel 12.500 euro, of 25.000 euro als het netto erfdeel niet hoger is dan 125.000 euro. Erft een kind een effectenrekening van 500.000 euro, dan zouden de successierechten concreet dalen van 86.250 euro in 2026 naar 82.750 euro, bij een overlijden vanaf 1 januari 2028. Met de hervorming van 2024 zouden ze 44.250 euro bedragen.
Erft datzelfde kind een effectenrekening van 100.000 euro, dan zouden de successierechten dalen van 4.750 euro in 2026 naar 1.750 euro, bij een overlijden na 1 januari 2028. Met de hervorming van 2024 zouden de successierechten 3.750 euro bedragen.
De nieuwe hervorming is dus gunstiger voor de kleinere erfenissen.
Hoe zullen erfenissen in de zijlijn en tussen vreemden worden belast?
De tariefverlaging uit 2024 wordt ook aangepast voor erfenissen tussen broers en zussen; tussen ooms of tantes en neven of nichten, en tussen vreemden. De successierechten zouden toch moeten dalen: voor deze 3 categorieën erfgenamen wordt het maximumtarief teruggebracht tot 50%. De tarieven kunnen vandaag nog oplopen tot respectievelijk 65%, 70% en 80%.De Waalse regering legde de nieuwe tarieven wel nog niet concreet vast. Ze moet die, samen met de manier waarop ze worden toegepast, nog vastleggen in het komende decreet.
Welke schenkingsrechten op onroerend goed gelden er in 2028?
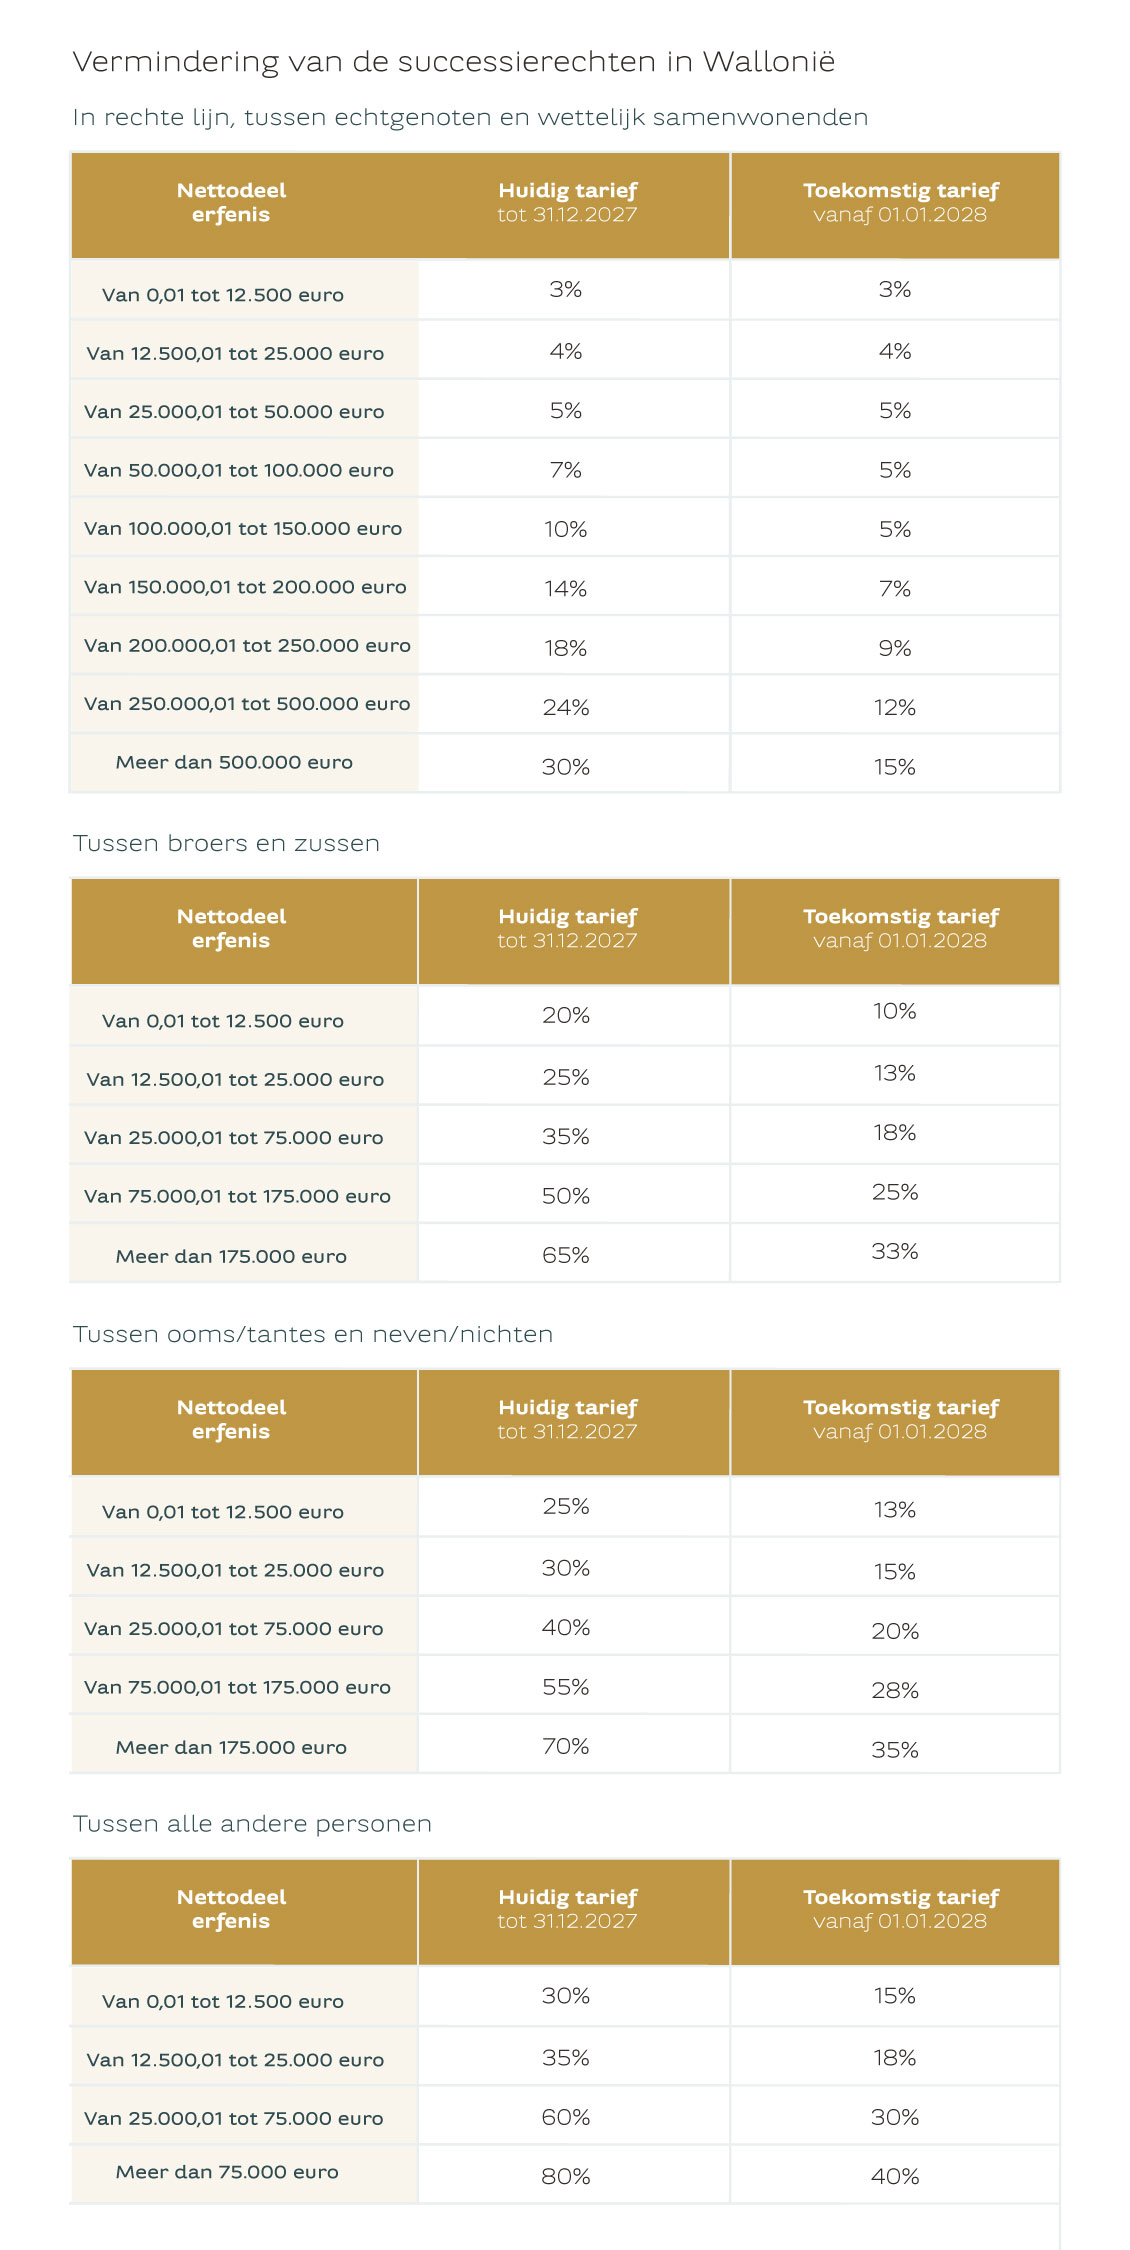
De verlaging van de schenkingsrechten op onroerend goed, die in Wallonië gepland is vanaf 1 januari 2028, zou wél behouden blijven, in tegenstelling tot die van de successierechten. De tabellen tonen de nieuwe tarieven naast die tot 31 december 2027 gelden.Afhankelijk van de verwantschap daalt het tarief op de eerste schijf niet of nauwelijks. De verlagingen voor de hogere schijven zouden wel veel groter zijn. Een onroerende schenking voor eigenaars die hun onroerend patrimonium snel willen doorgeven, kan daardoor voordeliger worden. Schenkers spreiden vandaag hun schenkingen vaak over 3 jaar en 1 dag, zodat ze telkens van de laagste tarieven genieten.
Cliënt bij Priority Banking Exclusive, Private Banking of Wealth Management?
Schrijf u in op onze dagelijkse en/of wekelijkse nieuwsbrief.
Ik schrijf mij in
De inlichtingen en meningen opgenomen in onderhavig artikel zijn toelichtingen met een louter informatief karakter. Zij kunnen in geen geval beschouwd worden als adviezen of aanbevelingen van fiscale, juridische of andere aard. Zij houden geen rekening met uw persoonlijke situatie. Wij verzoeken u dan ook uw raadsman te contacteren vooraleer enige beslissing te nemen die rechtstreeks of onrechtstreeks gebaseerd is op de inlichtingen vervat in deze communicatie. Deze Algemene Bankvoorwaarden vormen het algemene kader van de conventionele relatie tussen BNP Paribas Fortis NV kredietinstelling met maatschappelijke zetel gevestigd is in 1000 Brussel, Warandeberg 3 - B.T.W. BE 0403.199.702 - RPR Brussel, onder het prudentieel toezicht van de Nationale Bank van België, Berlaimontlaan 14, 1000 Brussel en de controle inzake beleggers- en consumentenbescherming van de Autoriteit van Financiële Diensten en Markten (FSMA), Congresstraat 12-14, 1000 Brussel en ingeschreven als verzekeringsagent onder FSMA-nr. BE 0403.199.702.