216.73.217.74, 23.206.193.19, 23.47.205.215

Fiscalité
Suivre
Suivre la catégorie
20
OCT
Droits de succession en Wallonie : la réforme revue
20-10-2026
Rédigé le 20-10-2026 12:37
Publié le 20-10-2026 12:37
Voici ce qui devrait changer en 2028 en matière de droits de succession et de donation. Les textes qui doivent encore être adoptés viendront confirmer et préciser le contenu de cette réforme.
Sommaire
- La réforme de 2024 prévoyait une forte baisse des droits de succession et de donation
- En ligne directe, la baisse des taux d’imposition est remplacée par un abattement majoré
- En ligne collatérale et entre autres personnes, les droits seront plafonnés à 50%
- En ce qui concerne les droits de donation immobilière, la réforme de 2024 serait confirmée
Que prévoyait la réforme des droits de succession et de donation de 2024 ?
Adopté le 4 décembre 2024 par le Parlement wallon, le décret portant réforme de la fiscalité prévoyait une réduction importante des droits de succession en Wallonie à partir du 1er janvier 2028. Les taux marginaux, appliqués aux tranches les plus élevées, devaient être divisés par deux. Si les taux des tranches inférieures n’étaient pas tous revus à la baisse, l’allégement fiscal annoncé restait conséquent.La réforme prévoyait également une diminution des droits de donation immobilière, grâce à une réduction des tarifs progressifs à partir de 2028.
L’objectif était d’alléger la fiscalité patrimoniale en Wallonie, tant pour les particuliers qui transmettent leur patrimoine par succession que pour les propriétaires de biens immobiliers qui anticipent cette transmission par donation.
Quels seront les nouveaux droits de succession en Wallonie en 2028 ?
Dans sa trajectoire budgétaire pour 2027-2029, présentée à la mi-octobre 2026, le gouvernement wallon a revu à la baisse les ambitions de la réforme des droits de succession adoptée en 2024. La réduction des taux prévue pour 2028 serait abandonnée, au profit d’un abattement fiscal porté à 75.000 euros pour les héritiers en ligne directe, et vraisemblablement aussi pour les conjoints et les cohabitants légaux.Actuellement, cet abattement s’élève à 12.500 euros, voire 25.000 euros lorsque la part nette héritée ne dépasse pas 125.000 euros. Concrètement, pour un enfant héritant d’un compte-titres de 500.000 euros, les droits de succession passeraient de 86.250 euros en 2026 à 82.750 euros pour un décès survenant à partir du 1er janvier 2028. Avec la réforme de 2024, ils auraient été ramenés à 44.250 euros.
En revanche, si ce même enfant hérite d’un compte-titres d’une valeur de 100.000 euros, les droits de succession passeraient de 4.750 euros en 2026 à 1.750 euros si le décès survient après le 1er janvier 2028. Avec la réforme de 2024, les droits de succession auraient été de 3.750 euros.
La nouvelle réforme se montre donc plus favorable pour les plus « petits » héritages.
Comment seront imposés les héritages en ligne collatérale et entre autres personnes ?
La baisse des taux adoptée en 2024 est également réformée pour les héritages entre frères et sœurs, entre oncles ou tantes et neveux ou nièces, ainsi qu’entre personnes sans lien de parenté. Les droits de succession devraient néanmoins être revus à la baisse, avec un taux maximal ramené à 50% pour ces 3 catégories d’héritiers. Actuellement, les taux peuvent atteindre respectivement 65%, 70% et 80%.Le gouvernement wallon n’a toutefois pas encore précisé les nouveaux barèmes. Les taux exacts et les modalités de leur application devront être confirmés par le décret à venir.
Quels seront les droits de donation immobilière applicables en 2028 ?
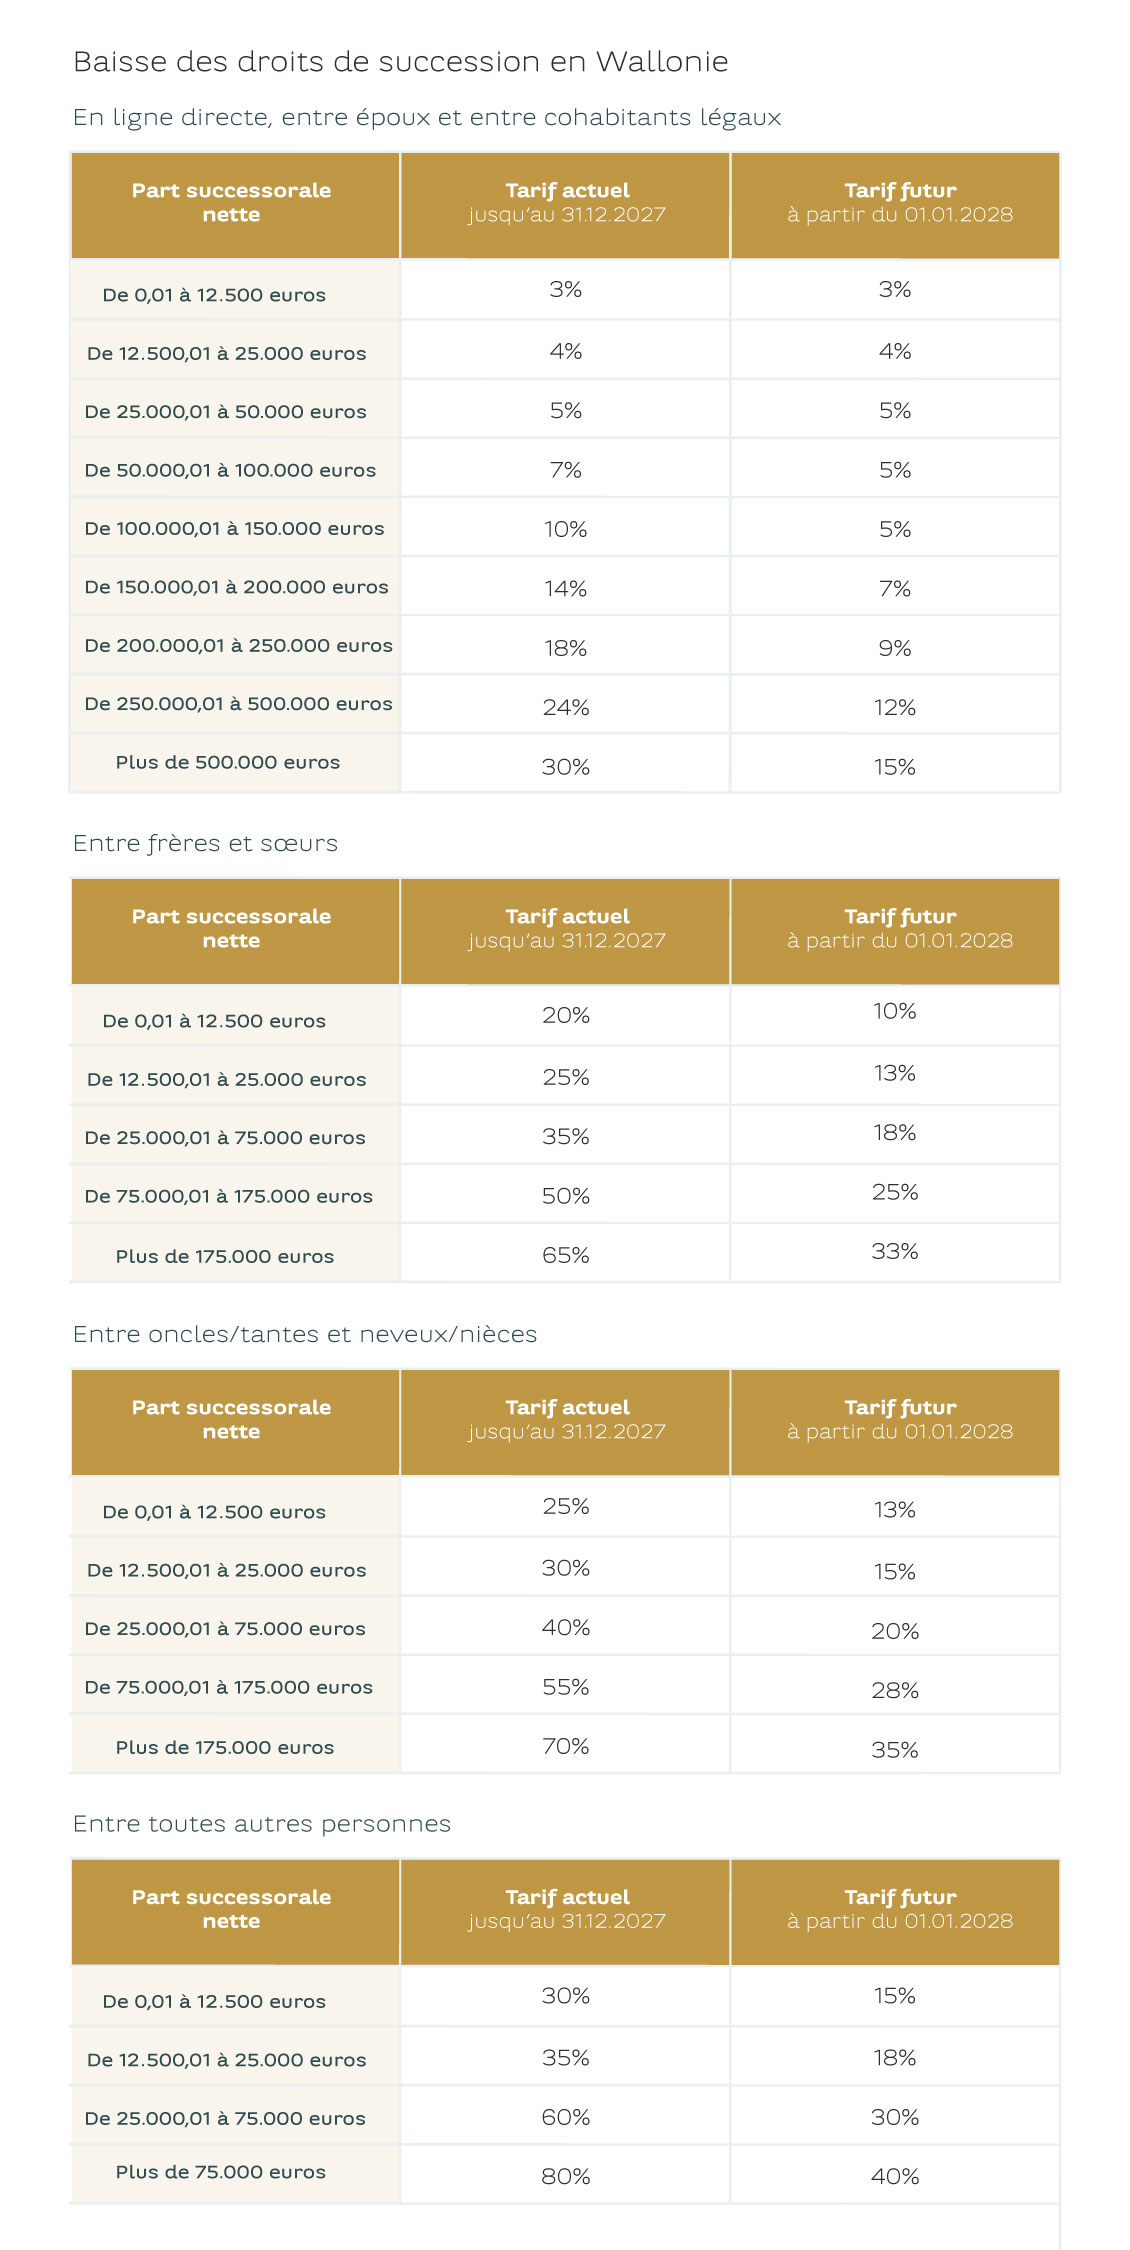
Contrairement à la réforme des droits de succession, la baisse des droits de donation immobilière prévue en Wallonie à partir du 1er janvier 2028 devrait être maintenue. Les nouveaux tarifs, comparés à ceux applicables jusqu’au 31 décembre 2027, figurent dans les tableaux.Si le taux appliqué à la première tranche ne diminue pas ou peu selon le degré de parenté, les réductions devraient être nettement plus importantes pour les tranches supérieures. Cette évolution pourrait rendre la donation immobilière plus avantageuse pour les propriétaires qui souhaitent transmettre rapidement un patrimoine immobilier. Aujourd’hui, les donateurs privilégient souvent des donations successives, espacées de 3 ans et 1 jour, afin de profiter à chaque fois des taux les plus faibles.
Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les informations et opinions reprises dans le présent article sont des commentaires à caractère purement informatif. Elles ne peuvent en aucun cas être considérées comme des avis ou des recommandations d'ordre fiscal, juridique ou autre. Elles ne tiennent pas compte de votre situation personnelle. Nous vous invitons à prendre contact avec votre conseiller avant de prendre toute décision se fondant directement ou indirectement sur les informations contenues dans cette communication. Les présentes conditions générales bancaires constituent le cadre global de la relation conventionnelle qui unit BNP Paribas Fortis SA (établissement de crédit dont le siège social est établi à 1000 Bruxelles, Montagne du Parc 3 - T.V.A. BE 0403.199.702 – RPM Bruxelles, soumis au contrôle prudentiel de la Banque nationale de Belgique, Boulevard de Berlaimont 14, 1000 Bruxelles et du contrôle de l'Autorité des services et marchés financiers (FSMA), rue du Congrès 12-14, 1000 Bruxelles en matière de protection des investisseurs et des consommateurs et inscrit comme agent d'assurances sous le n° FSMA BE 0403.199.702) à ses clients.