216.73.216.214, 23.208.24.80, 23.47.205.216


Trends
Suivre
Suivre la catégorie
20
JUIL
Quelle sécurité en cas de correction immobilière?
20-7-2023
Rédigé le 19-7-2023 14:25
Publié le 20-7-2023 05:25
Les pays où les ménages ont davantage de crédits à taux variable courent plus de risques en cas de correction du marché immobilier résidentiel. Mais tout le monde n’est pas concerné.
Sommaire
- La correction du marché immobilier n’expose pas tous les pays au même risque
- La hausse des taux rend le marché immobilier local vulnérable
- Le marché immobilier belge est moins volatil que les pays voisins
Une nouvelle étude du FMI montre que tous les pays ne sont pas exposés aux mêmes risques en cas d’éventuelle correction du marché immobilier résidentiel. Elle s’appuie sur des chiffres de la BRI, de la BCE, d’Hypostat et de l’OCDE. Les chercheurs ont examiné divers critères :
- l’endettement des ménages locaux,
- le caractère variable ou non des taux hypothécaires,
- la part des ménages ayant une maison hypothéquée,
- la croissance des prix de l’immobilier et
- l’évolution des taux d’intérêt.
BNP Paribas Fortis prévoit une correction des prix nominaux de l’immobilier de 2 à 2,5 %.Koen De Leus.
Des taux d’intérêt décisifs
La hausse des taux d’intérêt est un facteur décisif de fragilisation du marché immobilier local. D’autres éléments comme la hausse des prix des matières premières et le coût des matériaux de construction, jouent bien sûr aussi un rôle. Mais cette étude établit un lien direct entre la hausse des taux d’intérêt, le risque de faillite et la probabilité croissante d’une correction du marché immobilier. Dans de nombreux pays, ce risque est plus élevé qu’en Belgique. BNP Paribas Fortis prévoit une correction des prix nominaux de l’immobilier de 2 à 2,5 %. Mais cela reste assez limité, comparé à des pays comme les Pays-Bas qui enregistrent déjà 9 % depuis lors.En Belgique, plus que chez nos voisins, l’achat d’une maison est un acte d’engagement.Koen De Leus.
Stabilité belge
Le marché s’avère bien plus stable en Belgique que chez les voisins immédiats. Des études de BNP Paribas Fortis en témoignent, ainsi que l’histoire. Le marché de l’immobilier a subi une forte correction entre 1978 et 1983, mais il se montre généralement stable depuis cette période mouvementée. Par conséquent, nos prix sont moins volatils que ceux de nos voisins immédiats. En Belgique, plus encore que dans les pays voisins, l’achat d’une maison est un acte d’engagement. Les coûts élevés à l’achat et à la vente empêchent les achats impulsifs. Cela favorise à nouveau la stabilité. D’autres études montreront si la stabilité du marché immobilier a un effet stabilisateur sur l’ensemble de l’économie belge.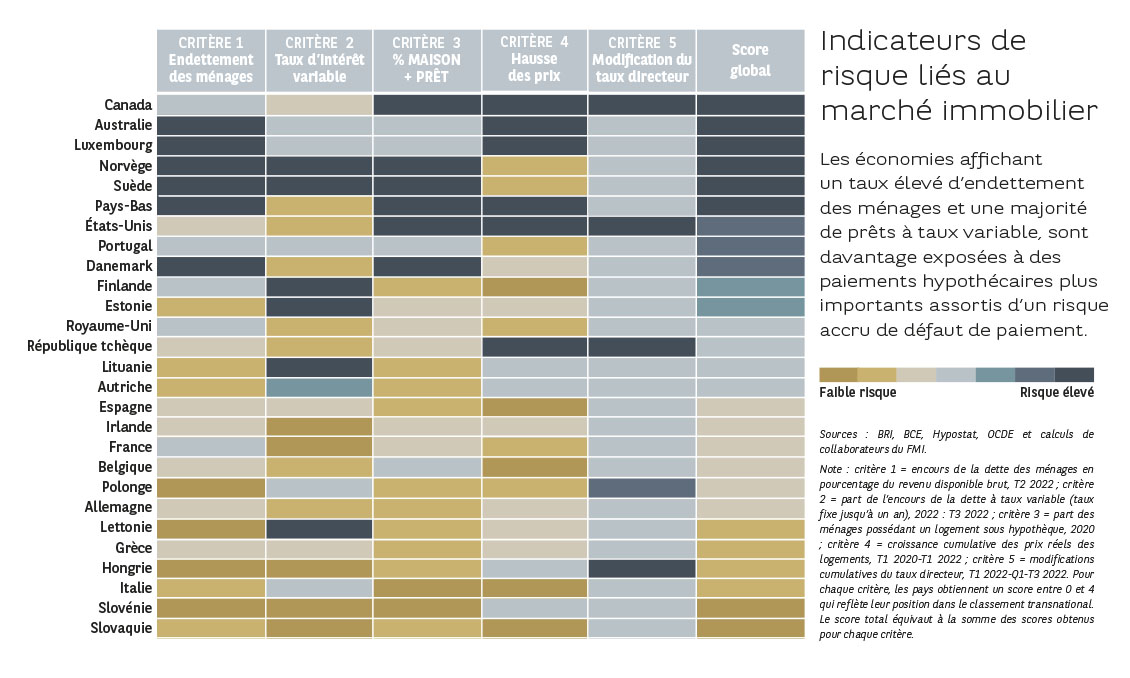
Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les opinions exprimées sur ce site sont celles des auteurs et ne représentent pas nécessairement la position de BNP Paribas Fortis