216.73.217.99, 23.62.38.236, 23.47.205.215


Trends
Suivre
Suivre la catégorie
18
NOV
Dans la peau d’une banque centrale
18-11-2021
Rédigé le 18-11-2021 13:20
Publié le 18-11-2021 13:20
Gardiennes de la stabilité des prix, les banques centrales sont confrontées à un choix cornélien. Les problèmes d’approvisionnement stimulent l’inflation tout en sapant la reprise.
Sommaire
- La forte reprise du premier semestre a perturbé les chaînes d’approvisionnement
- Des pénuries en tous genres ont poussé l’inflation à la hausse
- Les grandes banques centrales hésitent pourtant à resserrer leur politique monétaire
- Les pénuries risquent à présent de ralentir la reprise
Au Royaume-Uni, les marchés ont été surpris de constater que l’humeur n’était finalement pas à la hausse des taux.
La forte reprise économique du premier semestre 2021 a perturbé les chaînes d’approvisionnement. Les nombreuses pénuries ont poussé l’inflation à la hausse. À la manœuvre depuis le début de la crise sanitaire, les banques centrales ont eu fort à faire. Notamment pour convaincre les marchés qu’elles surveillaient et comprenaient les mécanismes à l’œuvre et qu’elles agiraient si nécessaire. La Réserve fédérale américaine (Fed) vient ainsi d’annoncer qu’elle réduisait ses achats mensuels de titres de 15 milliards de dollars à partir de la mi-novembre. Elle envisage de supprimer totalement ces injections dites quantitatives d’ici mi-2022. Elle a toutefois refusé d’évoquer le moindre timing pour une première hausse des taux d’intérêt.
Un œil sur le marché du travail
Il y a quelques semaines, plusieurs banques centrales ont changé de cap en procédant à des hausses de taux ou en annonçant une forme de resserrement monétaire. Ce fut le cas en Suède, dans plusieurs pays d’Europe de l’Est ainsi qu’en Australie et au Canada. Dans la zone euro par contre, la banque centrale européenne (BCE) vient de confirmer que rien ne se passerait avant plusieurs mois. Outre-Manche, les marchés ont été surpris de constater que l’humeur n’était finalement pas à la hausse des taux. Le gouverneur de la Banque d’Angleterre a expliqué que ce qui importait actuellement n’était pas tant la hausse des prix que le marché du travail. Comme dans beaucoup de pays, les aides au chômage « covid » ont été supprimées fin septembre.Pourquoi ce changement ?
Plusieurs secteurs clés font face à des pénuries de travailleurs. Il importe de voir si ceux-ci décideront de postuler dans les secteurs en pénurie ou de rester chez eux par peur du virus. Les chiffres du chômage et les taux de participation au marché du travail deviennent-ils plus importants que ceux de l’inflation aux yeux des banques centrales ? À moins que le revirement de la Banque d’Angleterre reflète le fait que les pressions inflationnistes sont temporaires. Plusieurs indicateurs vont dans ce sens et le FMI confirme cette analyse. Il constate que la reprise est en train de se normaliser avec des taux de croissance plus modérés au troisième trimestre. De plus, la flambée des prix provoquée par les pénuries sape le moral des patrons.Après avoir empêché le monde de sombrer en 2020, les banques centrales devront-elles résoudre les problèmes d’approvisionnement en 2021 ?Sylviane Delcuve
Un autre regard sur l’économie
Même si les banques centrales ont un objectif de stabilité des prix, la crise actuelle les force à porter un autre regard sur l’économie. La reprise fulgurante de la demande début 2021 a provoqué une envolée des prix en raison de goulets d’étranglement. Ce qui risque aujourd’hui de plomber la reprise. Après avoir été obligées de sauver la finance mondiale en 2008 et d’empêcher le monde de sombrer en 2020, les banques centrales devront-elles résoudre les problèmes d’approvisionnement ? Dans l’affirmative, elles seront tentées de procéder à des resserrements monétaires. Dans la négative, elles feront comme la Banque d’Angleterre au risque de laisser le déséquilibre entre offre et demande faire plus de ravages sur les prix. Un choix cornélien.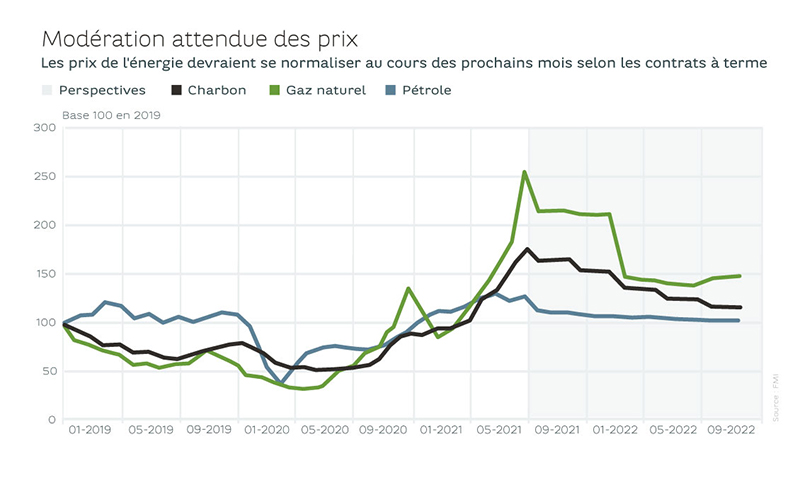
Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les opinions exprimées sur ce site sont celles des auteurs et ne représentent pas nécessairement la position de BNP Paribas Fortis