216.73.217.19, 23.62.38.228, 23.47.205.215


Trends
Suivre
Suivre la catégorie
1
DÉC
La « drogue » de l’argent gratuit
1-12-2022
Rédigé le 30-11-2022 18:17
Publié le 1-12-2022 06:17
La planche à billets actionnée depuis 2008 par les banques centrales a fait exploser les dettes publiques européennes. La politique monétaire a changé, mais les gouvernements restent dépendants.
Sommaire
- Que signifie l’expression « faire tourner la planche à billets » ?
- Les banques centrales sont (en partie) responsables de l’inflation actuelle
- Quel a été l’impact de cette politique sur les États et les marchés ?
- Les taux actuels ne reflètent pas la vigueur de l’inflation
- Comment évolueront les dettes publiques à l’avenir ?
Depuis la crise financière de 2008, les banques centrales ont massivement fait tourner la planche à billets dans le monde. Concrètement, ces opérations consistaient en achats massifs d’obligations (surtout d’État), que les banques centrales finançaient en créant toujours plus d’argent frais. Alors que les crises se sont multipliées ces dernières années, le même remède a été utilisé à chaque reprise.
Des montants colossaux d’argent supplémentaire ont ainsi été injectés dans les circuits économiques mondiaux et ont fini par générer de l’inflation. Celle-ci est certes aggravée par la guerre en Ukraine. Mais même sans l’invasion russe, les prix se seraient très probablement aussi emballés.
Des montants colossaux d’argent supplémentaire ont ainsi été injectés dans les circuits économiques mondiaux et ont fini par générer de l’inflation. Celle-ci est certes aggravée par la guerre en Ukraine. Mais même sans l’invasion russe, les prix se seraient très probablement aussi emballés.
Les gouvernements européens sont devenus dépendants à cette « drogue » et le sevrage s’annonce compliqué, voire impossible.
Des gouvernements dépendants
L’envolée de l’inflation a poussé les banques centrales à changer de cap pour la première fois depuis presque 15 ans. Elles multiplient ainsi les hausses de taux d’intérêt.Les règles du jeu n’en ont pas moins été faussées par les années d’argent gratuit. Les gouvernements européens sont devenus accros à cette « drogue » et le sevrage s’annonce compliqué, voire impossible. La dépendance dure depuis trop longtemps et aurait dû être arrêtée bien plus tôt.
En temps normal, toute flambée des prix doit se traduire par le désintérêt des investisseurs pour les obligations, qui ne rapportent pas assez au regard de l’inflation. Ce désintérêt se traduit par une baisse du prix des obligations et donc une hausse de leur rendement.
Des taux longs déconnectés de l’inflation
Ce qui permet au marché de se rééquilibrer : avec la remontée des rendements, les obligations trouvent à nouveau preneur. Or, les règles du jeu ont complètement changé. Actuellement, une inflation à 13% va de pair avec des taux à long terme de 2,5% ! En 1982, lorsque l’inflation atteignait 10%, ces taux atteignaient 13% !Il sera cependant très difficile de sortir de la dépendance des États européens, comme l’illustre le cas de l’Italie à l’été 2022. La simple annonce que la Banque centrale européenne (BCE) allait arrêter ses achats d’obligations publiques a provoqué une telle tempête que le gouvernement italien a dû en appeler à la clémence de la BCE…
La Belgique se retrouve dans le viseur de la Commission européenne en raison d’un déficit budgétaire non maîtrisé.Sylviane Delcuve
Des dettes vouées à augmenter ?
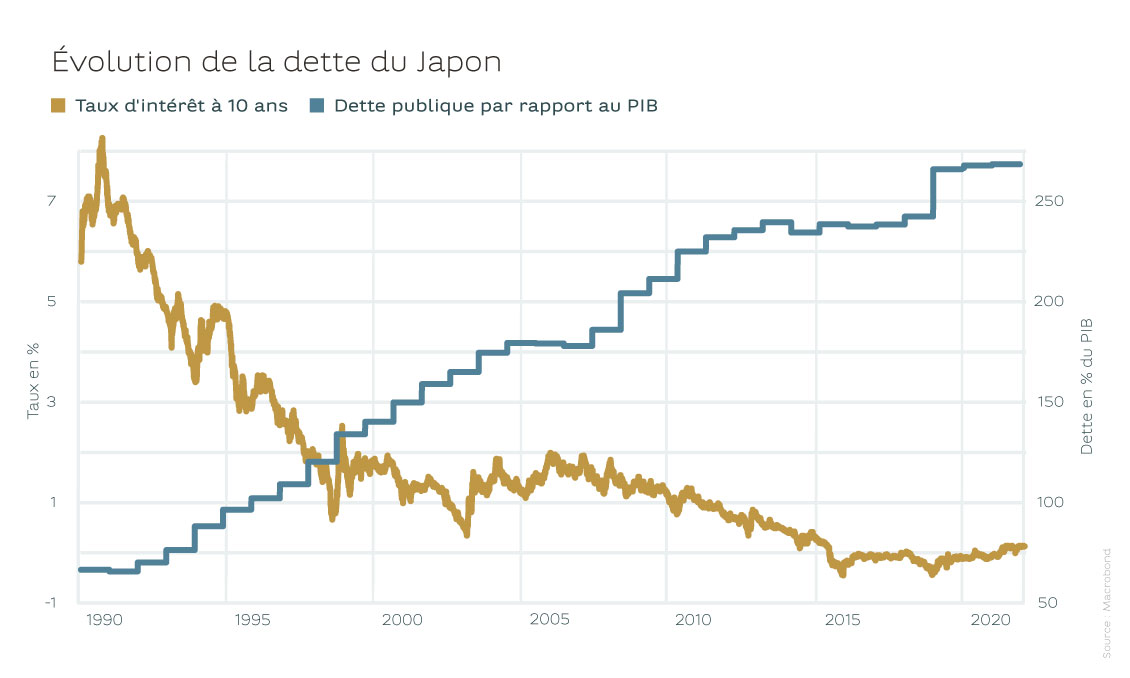
En cette fin d’année 2022, c’est la Belgique qui se retrouve dans le viseur de la Commission européenne. Cette dernière lui reproche une trop forte croissance des dépenses publiques et un déficit budgétaire non maîtrisé. Le problème est qu’avec l’argent gratuit, plus personne ne se préoccupait du niveau de la dette.Parions toutefois que les règles du jeu ont tellement changé depuis 10 ans qu’une remontée importante des taux paraît peu probable. Les dettes publiques semblent donc vouées à continuer à augmenter inexorablement. Comme au Japon où le marché n’a plus jamais su se passer de l’argent gratuit, et ce, depuis plus de 30 ans.
Vous êtes client·e Priority Banking Exclusive, Private Banking ou Wealth Management ?
Inscrivez-vous à notre newsletter quotidienne et/ou à notre newsletter hebdomadaire.
Je m’abonne
Les opinions exprimées sur ce site sont celles des auteurs et ne représentent pas nécessairement la position de BNP Paribas Fortis